Skip to content

Gestione del debito: una situazione comune a molti italiani

La gestione del debito, in Italia, rimane un tema delicato, spesso considerato un tabù, che rende difficile affrontare apertamente le difficoltà economiche.

È ciò che emerge dalla ricerca effettuata da KRUK, in occasione della Giornata senza Debiti. Un’iniziativa volta a sensibilizzare le persone sulle sfide e le opportunità legate alla gestione del debito. 

Lo scopo principale di questa giornata è trasmettere un messaggio preciso: comprendere le cause del debito, conoscere le conseguenze di un mancato pagamento e adottare strategie consapevoli per il risanamento sono i passi essenziali per ristabilire un equilibrio finanziario e migliorare il benessere personale.

Le motivazioni che portano a contrarre un debito

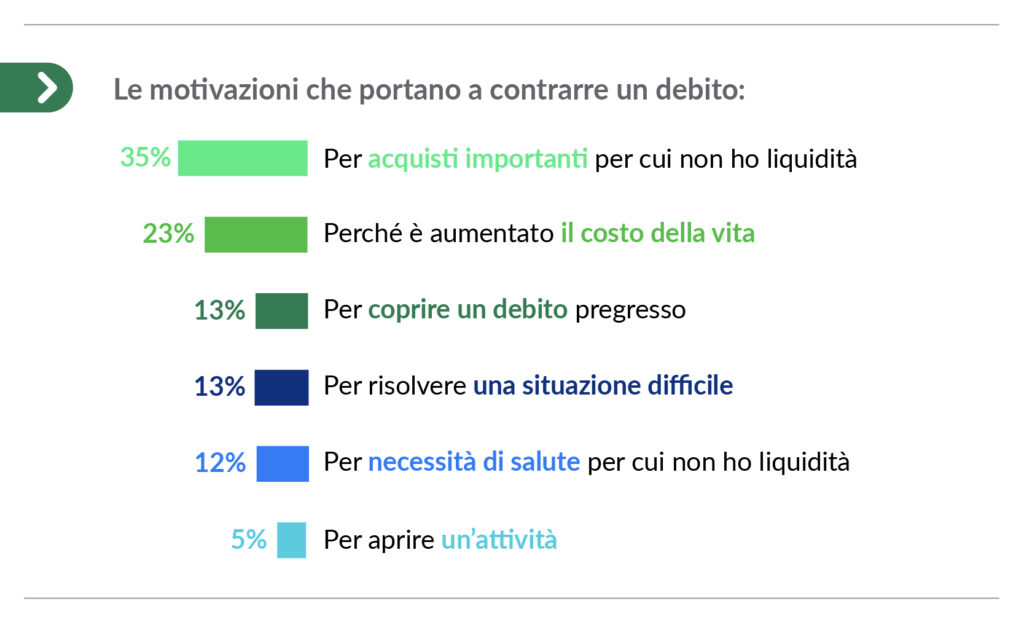
Le ragioni che spingono gli italiani a indebitarsi sono molteplici e riflettono esigenze quotidiane e impreviste.

La motivazione più comune, ad esempio, è la necessità di effettuare acquisti importanti per i quali non si dispone di liquidità immediata, una situazione che coinvolge il 35% delle persone indebitate. Un altro 23% dei cittadini, invece, si indebita a causa dell’aumento del costo della vita, che rende sempre più difficile coprire le spese con il reddito mensile. Alcuni si trovano a contrarre nuovi debiti per saldare quelli pregressi (13%), entrando in un ciclo di indebitamento continuo. Il 13% degli intervistati ricorre al debito per far fronte a situazioni di emergenza, mentre il 12% deve affrontare spese sanitarie per le quali non ha sufficienti risorse. Infine, il 5% decide di indebitarsi per avviare una nuova attività imprenditoriale, cercando di investire nel proprio futuro nonostante i rischi finanziari.

Questi dati evidenziano come il debito sia spesso una risposta a necessità reali e urgenti, piuttosto che a scelte superficiali o impulsive.
Gestione del debito: in Italia è ancora un tabù

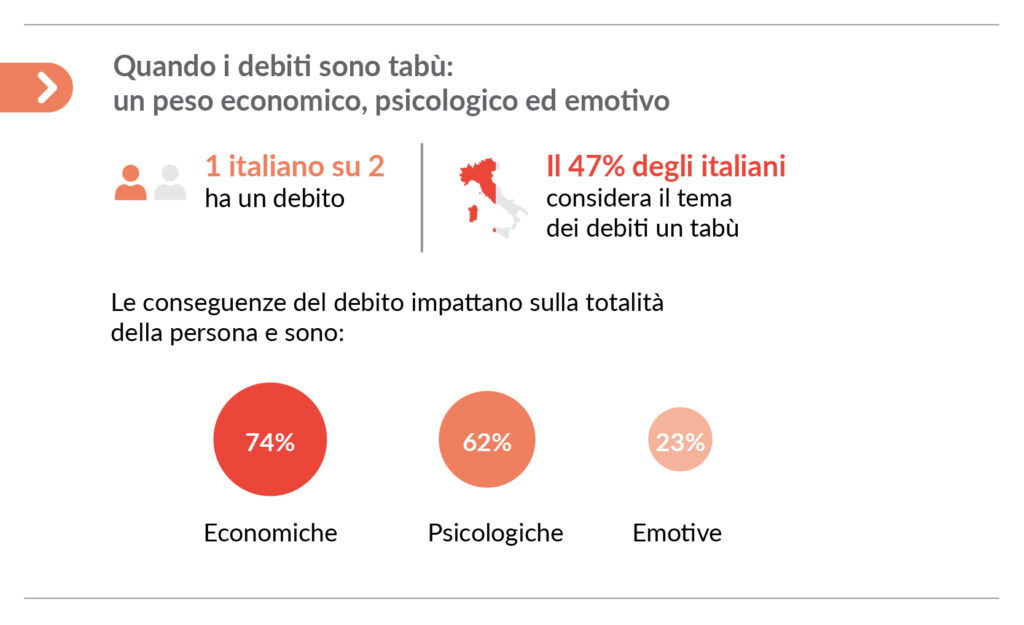
Nonostante contrarre un debito sia una situazione molto diffusa in Italia, l’argomento viene ancora considerato un tabù per quasi metà della popolazione, con il 47% degli italiani che evita di parlarne apertamente.

Il debito, infatti, è spesso associato a sentimenti di vergogna e imbarazzo, come affermato dal 34% del campione. Questa reticenza a confrontarsi con la propria situazione finanziaria può portare molte persone a ignorare o minimizzare il problema, cercando di “non pensarci” (30%) invece di affrontarlo in modo costruttivo.

Superare il tabù e promuovere una maggiore apertura sul tema è quindi essenziale per aiutare chi si trova in difficoltà a sentirsi supportato e a cercare il giusto sostegno.

Debito non pagato: le conseguenze hanno un impatto totale sulla persona

Le conseguenze del mancato pagamento di un debito vanno ben oltre l’aspetto economico, coinvolgendo anche la sfera psicologica ed emotiva della persona.

Per il 74% degli italiani, infatti, il debito rappresenta un peso economico significativo, limitando la capacità di gestire le proprie finanze e di affrontare spese quotidiane o impreviste. Tuttavia, non è solo una questione di soldi: il 62% degli intervistati segnala un impatto psicologico, con sintomi come ansia, stress e senso di oppressione che possono peggiorare la qualità della vita. Inoltre, per il 23%, il debito incide anche sulla sfera emotiva, generando sentimenti di vergogna, colpa e insicurezza.

Questa situazione complessa evidenzia come il debito sia un problema che tocca profondamente ogni aspetto della vita di una persona, rendendo indispensabile un supporto adeguato e un approccio olistico per affrontarlo e superarlo.
Risanare un debito: come affrontarlo in modo consapevole?

Affrontare un debito può sembrare una sfida insormontabile, ma con una gestione consapevole e mirata è possibile risanarlo gradualmente.

Anche il test interattivo di KRUK, sviluppato con la psicologa Raffaella Conconi, può essere un valido supporto per identificare il proprio profilo finanziario e le strategie più adatte alla propria situazione.

Se il debito è già presente, è importante non cercare di risolverlo da soli. Con KRUK, per esempio, è possibile elaborare piani di rientro rateizzati e personalizzati, riducendo il peso economico e psicologico del debito e rendendo il percorso di risanamento più sostenibile.

Con il giusto supporto e una solida educazione finanziaria, è possibile costruire basi stabili per un futuro finanziario più sereno e sicuro.
Educazione finanziaria: l’Italia e il rischio di debito

In Italia, un numero significativo di cittadini convive con il peso di un debito. I motivi sono tantissimi ma con tutta probabilità, tra le cause vi è la mancata consapevolezza riguardo la propria situazione finanziaria.

Che cosa significa? In occasione della Giornata senza Debiti, KRUK ha elaborato una ricerca da cui si evince chiaramente che la maggior parte degli italiani rischia di mettere in atto comportamenti economici rischiosi, proprio a causa di una mancata educazione finanziaria.

Come gestire i soldi: il sentiment degli italiani

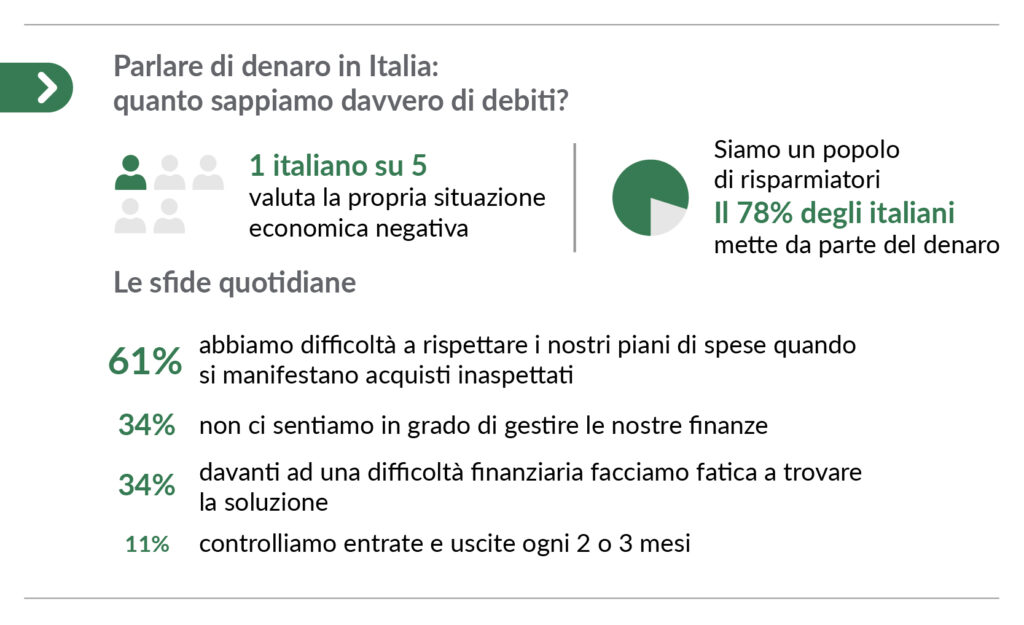
Dai risultati della ricerca effettuata da KRUK, il sentiment degli italiani riguardo la propria situazione finanziaria non è positivo. Infatti, 1 italiano su 5 valuta la sua situazione economica “negativa”, con una percentuale del 18%.

Tuttavia, interrogando i cittadini sulle proprie modalità di gestire il denaro, emerge che il 78% degli italiani ammette di “mettere da parte dei soldi”.
Di fatti, però, la gestione dei risparmi non è ottimale. L’11% degli intervistati ammette di controllare il proprio conto bancario ogni 2 o 3 mesi; il 61% sostiene di avere difficoltà a rispettare i propri piani spese quando si presentano occasioni d’acquisto inaspettate. In più, il 34% dice di non sentirsi in grado di gestire le proprie finanze e, un altro 34% sostiene di avere difficoltà nel trovare soluzioni di fronte ai problemi di natura economica.

Le possibili conseguenze di una mancata educazione finanziaria

L’educazione finanziaria degli italiani, quindi, mostra ancora diverse lacune. Sebbene molti cittadini cerchino di risparmiare, la gestione del denaro è spesso caratterizzata da scarsa pianificazione e incertezza di fronte alle difficoltà.

Acquisire una conoscenza più approfondita delle proprie finanze non solo aiuta a prevenire comportamenti economici rischiosi, ma favorisce anche una gestione più equilibrata e strategica delle risorse economiche.

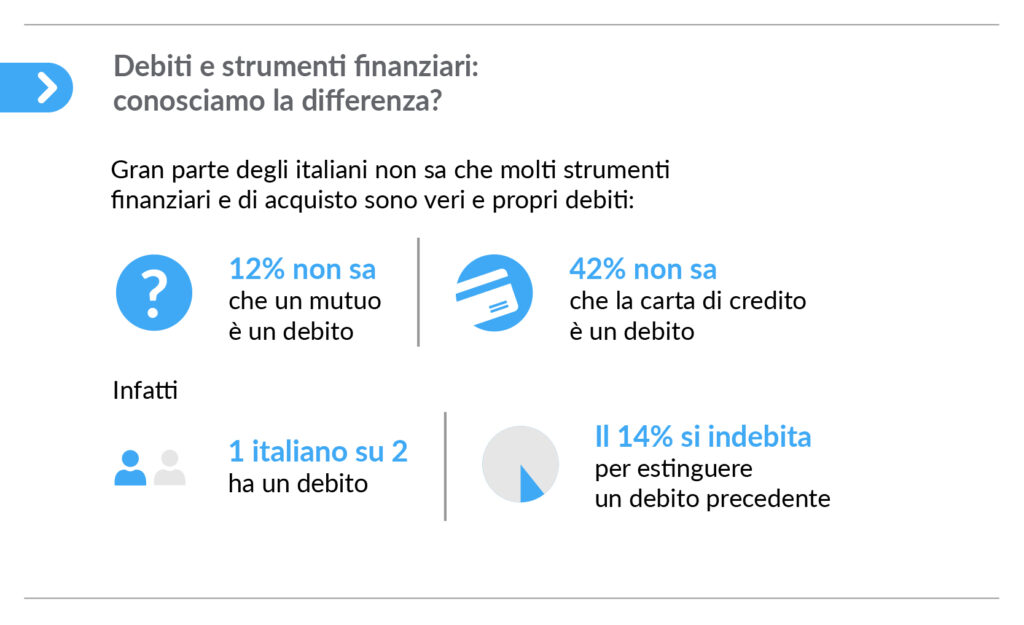
Infatti, tra le conseguenze di una mancata educazione finanziaria vi è anche la maggiore probabilità di contrarre debiti. I dati, d’altronde, parlano chiaro: 1 italiano su 2 ha un debito.

Senza una consapevolezza solida delle proprie finanze, è facile incorrere in spese eccessive o fare scelte poco ponderate, che possono portare a situazioni di indebitamento. Inoltre, la mancanza di strumenti e conoscenze per gestire un eventuale debito rende ancora più difficile trovare soluzioni efficaci.

Come evitare di contrarre un debito: consapevolezza ed educazione finanziaria

Per evitare il rischio di indebitarsi, è fondamentale imparare a gestire consapevolmente le proprie finanze. Gli strumenti a disposizione sono diversi e possono fare una grande differenza: la creazione di un budget mensile per monitorare entrate e uscite, l’uso di app per la gestione delle finanze personali, l’accesso a fonti di informazione finanziaria affidabili e l’adozione di una pianificazione strategica.

Tra gli strumenti utili, il test interattivo di KRUK, in collaborazione con la psicologa Raffaella Conconi, può aiutare a comprendere il proprio profilo finanziario, offrendo un punto di partenza per prendere decisioni più informate e strategiche.

Tuttavia, se si dovesse incorrere in un debito, è importante non affrontare la situazione da soli. Affidarsi a esperti del settore, può fare la differenza: grazie a piani rateizzati e soluzioni personalizzate, è possibile gestire il debito in modo sostenibile e recuperare gradualmente la serenità economica.

Con una solida educazione finanziaria e il supporto di professionisti, costruire un futuro finanziario stabile diventa un obiettivo alla portata di tutti.

Gestione dei risparmi: scopri il tuo profilo finanziario

Il rapporto che abbiamo con il denaro può influenzare in modo profondo le nostre scelte e la nostra serenità quotidiana. Spesso, le decisioni economiche che prendiamo, dalle spese giornaliere agli imprevisti, riflettono le nostre preoccupazioni e aspirazioni.

Come capire se le proprie abitudini finanziarie sono davvero sostenibili e in linea con i propri obiettivi di serenità economica?

Educazione finanziaria e gestione dei risparmi: cosa dicono di noi?

Il primo passo per comprendere se le proprie abitudini finanziarie sono sostenibili e allineate ai propri obiettivi consiste nell’analizzare la propria attitudine verso la gestione dei risparmi e nel testare il proprio livello di educazione finanziaria.

In occasione della Giornata senza Debiti, KRUK ha realizzato un test insieme alla psicologa e psicoanalista Raffaella Conconi, che permette di acquisire consapevolezza sulle proprie abitudini di spesa e scoprire il proprio profilo finanziario. 

Poche e semplici domande possono svelare tanto della personalità di ognuno. Comprendere le motivazioni che si celano dietro al proprio comportamento, perciò, è il primo passo per acquisire consapevolezza e migliorare la propria educazione al risparmio.

È possibile identificare la propria personalità finanziaria in quattro profili distinti: il procrastinatore, l’esperto, l’avveduto, l’integralista.

La gestione delle spese mette ansia? Il profilo del procrastinatore

Quando le sfide finanziarie generano ansia, è comune che si tenda a rimandare le decisioni per evitare il disagio. Questo atteggiamento è naturale: molte persone scelgono di non affrontare situazioni stressanti per mantenere una sensazione di tranquillità nel breve termine.

Tuttavia, posticipare scelte importanti rischia di aumentare il livello di pressione e stress nel lungo periodo, senza risolvere i problemi. Continuare a sperare che le difficoltà economiche si risolvano da sole può risultare inefficace.

Un approccio più attivo, come quello di affidarsi a consulenti esperti, può offrire un sostegno concreto per uscire da questo circolo vizioso, aiutando a pianificare le spese e a raggiungere una maggiore serenità finanziaria.

La gestione dei risparmi non spaventa: l’esperto

Per chi affronta le questioni finanziarie con sicurezza e ottimismo, la gestione del denaro può sembrare una sfida da superare con fiducia, sempre alla ricerca della soluzione più vantaggiosa. Questo atteggiamento positivo rappresenta senza dubbio un punto di forza, e la fiducia nel futuro è invidiabile.

Tuttavia, è importante non sottovalutare le possibili sfide: un approccio più oggettivo può aiutare a evitare sorprese e a prepararsi ad affrontare qualsiasi eventualità. Chi è curioso e ama informarsi potrebbe pensare di conoscere già tutti gli aspetti della propria situazione finanziaria, ma affidarsi a consulenti esperti può offrire una visione più completa e strategica, guidando verso scelte consapevoli e ben ponderate.

L’educazione finanziaria è fondamentale per l’avveduto

Chi affronta le scelte finanziarie con equilibrio e ponderazione, valutando con calma e realismo ogni situazione, ha spesso un approccio che consente di trovare soluzioni adeguate senza farsi sopraffare dal panico. Le situazioni complesse non intaccano la lucidità di questa tipologia di persona, che riesce a considerare attentamente i pro e i contro di ogni decisione.

Continuare a consolidare questa consapevolezza è essenziale: mantenersi informati e sfruttare strumenti come canali digitali e consulenze con esperti può rappresentare un valido supporto per raggiungere i propri obiettivi finanziari in modo sicuro e strategico.

Tra gestione dei risparmi e sfide economiche: il profilo dell’integralista

Chi presta attenzione a ogni dettaglio nella gestione finanziaria può nascondere, dietro questo desiderio di controllo, il timore di non essere all’altezza delle sfide economiche. Questo atteggiamento può portare, in situazioni di difficoltà, a reazioni impulsive, con il rischio di compiere scelte avventate o di affidarsi a supporti non adeguati, nella speranza di risolvere rapidamente la situazione.

Aprirsi al dialogo con professionisti del settore, come i consulenti del credito, può aiutare a ridimensionare le preoccupazioni e ad affrontare le difficoltà finanziarie senza sensi di colpa o vergogna, sviluppando un percorso di soluzioni su misura, tra cui piani di rientro flessibili e accordi personalizzati.

L’importanza di una gestione dei risparmi consapevole

Comprendere il proprio profilo finanziario è il primo passo per gestire il denaro in modo consapevole e coerente con la propria personalità.

Qualunque sia il proprio profilo — procrastinatore, esperto, avveduto o integralista — affidarsi a consulenti qualificati può essere la scelta giusta per evitare il rischio di cadere in debiti o per gestire i propri debiti in modo strategico. Gli esperti sono in grado di offrire un supporto personalizzato, aiutando a sviluppare soluzioni mirate e a raggiungere la serenità economica.

Non rimandare: fai il test e scopri di più sul tuo approccio finanziario. È un investimento su te stesso e sul tuo futuro benessere economico.

GIORNATA INTERNAZIONALE SENZA DEBITI: 1 ITALIANO SU 2 È INDEBITATO

  • Arriva anche in Italia il 14 novembre la giornata sulla consapevolezza rispetto ai debiti: cosa sono, che conseguenze possono avere e come liberarsene
  • Ben il 62% è preoccupato dalle conseguenze psicologiche sulla propria vita
  • Il 47% dichiara di considerare i debiti un tabù

Milano, 7 novembre 2024 – Nel mese dell’educazione finanziaria KRUK, l’esperto del debito che da 9 anni ha imparato a conoscere le abitudini dei consumatori italiani, porta anche nel nostro Paese la Giornata senza Debiti, il 14 novembre, che da 15 anni promuove negli altri Paesi in cui opera, per una maggiore conoscenza su cosa significhi avere dei debiti e quali sono le potenziali complicazioni sia economiche sia psicologiche e sociali. L’esperto sa, infatti, che la realtà quotidiana degli italiani è fatta di debiti – per acquistare una casa più grande, per la riparazione all’auto che si rompe sempre nel momento sbagliato, per il frigorifero scontato durante il Black Friday, per l’ultimo modello di piumino alla moda da rateizzare con i nuovi sistemi di pagamento. E, in occasione della prima edizione della Giornata Senza Debiti italiana, ha voluto indagare più a fondo i comportamenti psico-emotivi degli italiani con i debiti[1], attraverso uno studio condotto da AstraRicerche. Ne emerge che un italiano su due ha un debito e addirittura il 43% di questi ne ha più d’uno. Tuttavia, sono le loro conseguenze psicologiche ed emotive, ancora più che economiche, ad affliggere maggiormente i cittadini.

PARLARE DEI DEBITI È UN TABÙ

Se avere un debito è praticamente normale per gli italiani – visto che uno su due ne ha almeno uno – non è altrettanto scontato parlarne. L’indagine mostra chiaramente che il 47% del campione considera i debiti un tema circondato da silenzio e vergogna e che il 40% non riesce a parlarne con gli altri, amici o famigliari, e preferisce tenere per sé questa “macchia”. L’indebitato si trova di fronte a varie tipologie di conseguenze, che per il 74% sono, come ci si può aspettare, economiche, ma per ben il 62% sono psicologiche, come l’ansia, le conseguenze sulla salute fisica e mentale e il rischio di isolamento, che se sommate a quelle sociali come la compromissione dei rapporti con i familiari, superano quelle economiche (73% totale). L’impatto sulle proprie condizioni di vita è quindi tangibile su più fronti.  

Ancora, gli intervistati se pensano ai debiti provano vergogna e imbarazzo per il 34%, mentre in molti cercano di non pensarci e basta (30%). Uno stato di disagio che si manifesta anche rispetto alle proprie risorse economiche, visto che il 63% è preoccupato di non avere sufficienti risparmi per quando sarà più anziano, e il 39% degli italiani ammette di provare ansia se viene contattato da una società di recupero crediti.

“Parlare di debiti può essere difficile e spesso le persone non sono nemmeno consapevoli di essere indebitate, basti pensare che il 42,5% del campione non sa che la carta di credito è a tutti gli effetti una forma di debito, solo che a un mese di distanza dall’acquisto. E non sono neanche consapevoli delle conseguenze, ormai certe, che possono derivare da debiti non pagati, tra cui l’instabilità finanziaria, le azioni legali e i problemi di credito a lungo termine. Eppure, proprio parlare è il primo passo per trovare una soluzione. La Giornata senza Debiti, il 14 novembre, è l’occasione per iniziare a prendere coscienza, condividere e iniziare a reagire. In quanto osservatori privilegiati dell’andamento dei debiti, possiamo confermare che i privati che risanano la loro posizione finanziaria non solo possono tornare ad avere accesso ad altri prodotti finanziari, perché considerati nuovamente affidabili; ma ritrovano un maggiore benessere. In finanza la ‘speranza’ è una spinta emotiva fortissima, e quando una persona si riabilita vive la gestione economica con più serenità e sicuramente più consapevolezza”, dichiara Tomasz Kurr, Ceo di KRUK Italia.

Più educazione finanziaria = meno debiti?

L’atteggiamento generale verso i debiti è molto variegato. Innanzi tutto, gli italiani si sentono carenti di informazioni e conoscenze, e i debiti vengono visti come qualcosa di misterioso, ma con cui prima o poi bisogna fare i conti.

Quasi un italiano su cinque valuta la sua situazione economica negativa (18%), e il 6% addirittura molto negativa. E per molti di loro in futuro peggiorerà (16%) o resterà invariata (49%). Ma l’italiano medio quanto è conscio del rischio che corre quotidianamente tra spese necessarie e spese impulsive? Sa realmente di avere o non avere un debito? A guardare i dati, una grande parte del campione ritiene di non avere un’adeguata educazione finanziaria. Il 34% non si fida della sua capacità di gestire i propri soldi e il 44% non si sente in grado di trovare una soluzione davanti ad una difficoltà finanziaria, e la poca consapevolezza si vede anche nello scarso interesse nel controllare le proprie entrate e uscite mensili, visto che il 45% dichiara di fare un controllo solo saltuariamente per capire che tipo di spese dovrà affrontare. Questo poco controllo delle finanze si tramuta poi in acquisti impulsivi per il 53%.

Ma quali sono i motivi che spingono gli italiani a contrarre un debito, senza sapere ciò che questo comporterà? La top five delle ragioni per cui ci si indebita vedono al primo posto, con il 36%, acquisti importanti per i quali non si hanno liquidità, al secondo posto l’aumento del costo della vita (24%), al terzo posto addirittura un debito contratto per ripagare un altro debito (14%): subito fuori dal podio, con il 13%, chi si trova costretto ad affrontare i debiti dei famigliari. In media, comunque i debiti attivi vanno ad occupare una grande parte delle entrate mensili (44%).

LA SPERANZA NELLE NUOVE GENERAZIONI

Più di un giovanissimo su due (parliamo della fascia 18 – 24 anni) ammette di avere un debito (47%): questa è la generazione che più agevolmente sfrutta i nuovi sistemi di pagamento, come il Microcredito utilizzato da loro più della media della popolazione. Ma la fascia più giovane della popolazione dimostra di essere anche tra le più interessate a capirne di più (70%), per un maggiore senso di precarietà o per cercare un metodo per assicurarsi un futuro più roseo dei propri genitori, dal punto di vista debitorio  e vorrebbero che fosse la scuola secondaria e all’università ad occuparsi della loro educazione finanziaria (48%) un pensiero condiviso anche dal resto degli italiani (38%). Ad occuparsi di educazione finanziaria dovrebbero essere anche le banche (in particolare per i 55-65enni, al 41%) e gli istituti finanziari, mentre sul 3° gradino del podio troviamo le famiglie (34%). Tornando ai giovani, sono la fascia di popolazione che ha più fiducia nel proprio futuro finanziario, un aspetto importante che deve essere coltivato a cominciare da una gestione autonoma del proprio budget. Sì, perché facendo pratica sul campo si impara, spiega l’esperto. Dato che il 58% dei giovanissimi ha ancora il conto in condivisione con altri o addirittura gestito da altri, più difficilmente imparerà come gestire il denaro.

“Dalla ricerca emerge forte la necessità di una educazione finanziaria, per tutti ma in particolare per i più giovani che al momento sono poco preparati, e ne sono consapevoli tanto da dichiarare una scarsa fiducia nella loro abilità di gestione delle finanze e una grande confusione sugli strumenti da utilizzare per poter migliorare la loro situazione economica. E questa loro impreparazione si nota anche da come agiscono: sono i più impulsivi negli acquisti, non fanno budget di previsione di spese e controllano raramente le loro entrate e uscite. Ma fortunatamente sono davvero desiderosi di apprendere e migliorare le loro competenze, anche perché sono i più spaventati dalle conseguenze psicologiche derivanti dal contrarre dei debiti”, dichiara Cosimo Finzi, CEO di AstraRicerche.


[1]Questionario somministrato a un campione di 1247 persone, di età tra i 18 e i 65 anni, sia uomini che donne, tra il 18 e 22 ottobre, con un sovracampionamento in Liguria, Lombardia, Emilia Romagna, Toscana, Lazio, Campania, Puglia e Sicilia

KRUK Italia acquisisce un portafoglio del valore di 244 MLN di Euro

Milano, 27 Giugno 2024 – KRUK Investimenti, veicolo di cartolarizzazione di KRUK Italia, ha concluso un’acquisizione retail unsecured sul mercato secondario.

Si tratta di un portafoglio NPL parzialmente composto da piani di rientro paganti, posizioni legalizzate e crediti chirografari, per un totale di 244 mln di euro per 18 mila linee di credito, che vanno ad aggiungersi agli oltre 5 bln già in gestione da parte del Gruppo in Italia.

L’acquisizione rappresenta per la società un rientro strategico sul mercato secondario dopo anni di significativi investimenti nel mercato primario, che hanno portato KRUK a posizionarsi tra i principali leader di settore.

“Questo importante traguardo, ci permette di guardare a nuove e future opportunità su un asset class la cui rilevanza diventa molto importante per la diversificazione dei nostri investimenti e per il raggiungimento degli obiettivi di crescita del Gruppo in Italia”, commenta Roberto D’Orazi, Director of Strategic Transaction and Business Development di KRUK Italia.

“L’operazione rappresenta un passo naturale che, unito alle acquisizioni concluse negli ultimi anni, consolida la costante presenza di KRUK anche sul mercato secondario”, conclude Tomasz Kurr, Amministratore delegato di KRUK Italia.

KRUK Italia acquista un portafoglio NPL da Findomestic

Il giorno 15 Dicembre 2023, KRUK Investimenti – veicolo di cartolarizzazione di KRUK Italia – ha acquisito da Findomestic un nuovo portafoglio NPL interamente garantiti dalla presenza di piani cambiari.

Come in precedenti acquisizioni, i prodotti sottostanti consistono in prestiti personali, finalizzati e carte di credito, per un valore complessivo di 73 milioni di euro corrispondenti a più di 9000 nuovi clienti.

Catalin Cucu, Direttore Operativo e Membro del CdA di KRUK Italia, commenta: “Questo importante traguardo rafforza ulteriormente la solida collaborazione con un partner strategico come Findomestic. Il consolidamento della nostra competitività su un asset class tipico del mercato italiano è la conferma di un ulteriore step negli obiettivi di crescita del gruppo KRUK in Italia”.

Intervista di Eleonora Lagonigro a Economy Magazine

«Lo sport ci insegna a competere alla pari»

Eleonora Lagonigro, Director of Corporate Business Area di KRUK Italia: «Nel mondo del lavoro e nella carriera non esiste ostacolo che una donna non possa superare come un uomo»

Per Eleonora Lagonigro, Responsabile della linea di business Corporate italiana del Gruppo KRUK, un colosso paneuropeo della gestione del credito, la carriera è una specie di salto ostacoli, come nell’equitazione e nell’agility dog, discipline di cui è appassionata grazie all’amore per i suoi cani e i suoi cavalli.

Questa similitudine non vuole essere un riferimento agli “ostacoli” della disparità di genere ma  ai “salti” di un percorso in cui uomini e donne si sfidano alla pari, proprio come accade nelle competizioni di equitazione e di agility dog, dove le categorie sono miste, senza distinzione di genere o di età, e organizzate semplicemente in base al livello tecnico cåonquistato sul campo.

Certo lei è una mosca bianca: una donna che ha fatto carriera nel comparto della gestione dei crediti, che ancora oggi è fortemente rappresentata da uomini. Qual è stato il suo percorso e le sfide che ha affrontato?

Prima di KRUK ho avuto altre esperienze più o meno lunghe, ma il mio percorso è sempre stato caratterizzato dalla costante voglia di imparare e non quella di arrivare. Punto sulle competenze, sulla preparazione, sul miglioramento continuo per poi assaporare la gioia dei risultati ottenuti. La più grande sfida? Il tempo, che a volte sembra non aspettarti ma che alla fine, si sa, è galantuomo. Aggiungo che KRUK Italia, a sua volta, rappresenta una realtà in controtendenza nel settore: infatti, il 61% della forza lavoro a tutti i livelli è di sesso femminile.

Poi c’è la sfida della famiglia. Come ha gestito la conciliazione famiglia/lavoro? Quali sono stati i sacrifici?

Non è sempre stato facile, soprattutto gestire la maternità delle mie due figlie in un’epoca in cui lo smart working non esisteva e il part-time non era contemplato per posizioni come la mia. Ho sempre puntato sulla qualità del tempo, sulla priorità e sulla responsabilità del mio ruolo di moglie, madre e manager. Oggi per la mia famiglia “casa” è il porto sicuro dove rifugiarsi e di questo ne sono orgogliosa. Sul work-life balance ho da sempre la mia visione.

Cioè? Può spiegarla?

La mia è una visione fondata su “libertà” e “rispetto”. Libertà di scelta; per esempio, quando costruire una famiglia, dove lavorare, senza frustrazioni e condizionamenti. E rispetto delle scelte personali e allo stesso tempo degli impegni privati e professionali.

E questa visione in azienda come si ripercuote?

In KRUK supportiamo team eterogenei attraverso la politica di gruppo sulla Diversità e Inclusione, volta a creare un ambiente di lavoro diversificato e multiculturale. In conformità con la policy, tutti i dipendenti sono tenuti a rispettare il diritto alla privacy dei propri colleghi, a non interferire con i loro affari personali e ad accettare eventuali differenze esistenti. Garantiamo pari opportunità di promozione e sviluppo professionale indipendentemente da sesso, età, disabilità, condizioni di salute, etnia, nazionalità, religione, convinzioni personali, orientamento sessuale, stato familiare, stile di vita o qualsiasi altro criterio che potrebbe far sì che un individuo venga trattato meno favorevolmente rispetto ad altri.

Come fate a monitorarne l’efficacia?

Il nostro ecosistema etico uniforme a livello di gruppo si basa su norme sociali e regolamenti interni, istruzioni e procedure, nonché sulla nostra Politica sui Diritti Umani e sul Codice Etico implementati nel 2023. Questi documenti sono in linea con la Dichiarazione Universale dei Diritti Umani, proteggendo dignità e garantendo giustizia a ogni individuo. Un modulo dedicato di “whistleblowing” è disponibile sul nostro sito e può essere utilizzato da tutti i nostri stakeholder. Il modulo è disponibile nelle lingue locali dei paesi in cui operiamo. Inoltre, KRUK S.A. ha creato un team di mediazione e consultazione che gestisce i reclami relativi a conflitti e disparità di trattamento. Una denuncia può essere presentata da qualsiasi persona che abbia assistito, sia stata colpita o sia a conoscenza di un comportamento inappropriato.

E per scongiurare il pericolo del pinkwashing, che è sempre dietro l’angolo?

Oggi molte realtà sono più concentrate a contare quante donne sono in organico, anziché raccontare quali donne collaborano in azienda. Un peccato, perché dietro ogni persona c’è una storia di vita che merita di essere ascoltata e oggi io ringrazio KRUK ed Economy per aver dato spazio alla mia.

Guarda l’articolo originale 

KRUK Italia acquista un portafoglio di crediti non-performing corporate secured da Banco di Desio e della Brianza

KRUK Italia annuncia di aver concluso, attraverso l’SPV di Gruppo KRUK Investimenti, l’operazione di acquisto di un portafoglio di crediti non-performing corporate secured, originato da Banco di Desio e della Brianza.

La cessione ha un valore nominale di circa 8,6 milioni di euro per 112 posizioni, che vanno ad aggiungersi agli asset attualmente gestiti dal Gruppo in Italia.

“Questa nuova partnership con una realtà bancaria storica e territoriale come Banco di Desio e della Brianza è motivo di grande orgoglio per il gruppo KRUK – commenta Roberto D’Orazi, Director of Strategic transaction and Business development di KRUK Italia.

“L’operazione conclusa con Banco Desio e Della Brianza rappresenta un importante successo per la linea di business Corporate di KRUK Italia che, unita alle precedenti acquisizioni concluse nell’ultimo anno, consolida la costante presenza del Gruppo anche in questa tipologia di prodotto – conclude Eleonora Lagonigro, Director of Corporate Business Area di KRUK Italia, CBDO e Membro del Board di AGECREDIT e recentemente nominata Amministratrice Unica di KRUK Immobiliare S.r.l.

KRUK Italia acquisisce un portafoglio secured di crediti deteriorati da Banca Sella

KRUK Italia annuncia di aver concluso, attraverso l’SPV di Gruppo KRUK Investimenti, l’operazione di acquisto di un portafoglio di crediti non-performing corporate secured originato da Banca Sella.

La cessione ha un valore nominale di circa 34 milioni di euro e piu’ di 400 clienti, che vanno ad aggiungersi agli asset attualmente gestiti dal Gruppo in Italia.

“Questo nuovo acquisto e l’inizio di una partnership con una realtà bancaria storica come Banca Sella sono per noi motivo di entusiasmo e soddisfazione. Siamo orgogliosi della crescita del Gruppo in Italia e della sua capacità di cogliere opportunità di business sfidanti che ci permettono sempre più di diversificare i nostri investimenti ed i prodotti gestiti” – commenta Roberto D’Orazi, Director of Strategic Transactions and Business Development.

“L’operazione conclusa con Banca Sella rappresenta un importante successo per la linea di business Corporate di KRUK Italia, che rafforza la sua posizione nell’asset class secured, grazie all’expertise locale del Team, alla grande passione e al forte commitment da parte del Gruppo.” – conclude Eleonora Lagonigro, Director of Corporate Business Area di KRUK Italia, CBDO e Membro del Board di AGECREDIT e recentemente nominata Amministratore Unico di KRUK Immobiliare S.r.l.