Uno spazio per capire meglio il credito e il debito e trovare strumenti utili per affrontare le tue finanze con maggiore consapevolezza.
IL SAPERE CHE CONTA
Qui trovi informazioni e strumenti per conoscere meglio il mondo del credito e del debito, riconoscere i segnali di difficoltà e valutare con più chiarezza come affrontare la tua situazione.
QUANTO NE SAI DI CREDITO?
Capire qual è il tuo punto di partenza è il primo passo.
Rispondi alle domande e scopri quale aspetti puoi approfondire.
LEGGI GLI ARTICOLI
IL VOCABOLARIO SMART
Le parole del credito, spiegate semplice.
Nessun termine trovato.
Accordo transattivo
Un accordo transattivo è un’intesa tra creditore e debitore per definire come chiudere o regolarizzare un debito. Le parti concordano nuove condizioni, ad esempio importo o modalità di pagamento, per trovare una soluzione condivisa ed evitare che la situazione si complichi.
Accordo transattivoUn accordo transattivo è un accordo tra creditore e debitore per trovare una soluzione condivisa su un debito.
In pratica, le due parti possono concordare condizioni diverse rispetto a quelle iniziali, ad esempio un importo da versare, nuove scadenze o una diversa modalità di pagamento, con l’obiettivo di chiudere o regolarizzare la posizione.
Può essere utile quando la situazione è diventata difficile da gestire e serve trovare un punto d’incontro che permetta di andare avanti in modo più chiaro.
L’accordo, però, funziona solo se entrambe le parti accettano le condizioni stabilite e le rispettano.
Accredito
Un accredito è un’operazione che comporta l’ingresso di denaro su un conto corrente o su uno strumento di pagamento. Può avvenire, ad esempio, quando si riceve lo stipendio, la pensione, un bonifico, un rimborso o un altro pagamento. Una volta registrato, aumenta il saldo.
AccreditoUn accredito è un’operazione che comporta l’ingresso di denaro su un conto corrente o su uno strumento di pagamento.
Può avvenire, ad esempio, quando si riceve lo stipendio, la pensione, un bonifico, un rimborso o un altro pagamento. Una volta registrato, aumenta il saldo del conto corrente.
Addebito
Un addebito è un’operazione che comporta l’uscita di denaro da un conto corrente o da uno strumento di pagamento. Può avvenire, ad esempio, quando si effettua un acquisto con carta, si paga una bolletta, si dispone un bonifico oppure quando un pagamento ricorrente viene prelevato.
AddebitoUn addebito è un’operazione che comporta l’uscita di denaro da un conto corrente o da uno strumento di pagamento.
Può avvenire, ad esempio, quando si effettua un acquisto con carta, si paga una bolletta, si dispone un bonifico oppure quando un pagamento ricorrente viene prelevato automaticamente dal conto tramite domiciliazione.
Gli addebiti vengono registrati tra i movimenti del conto e ridimensionano il saldo disponibile, perché rappresentano somme che sono state utilizzate o destinate a un pagamento.
Addebito diretto (SDD)
L’addebito diretto o SDD è una modalità di pagamento che permette di prelevare automaticamente dal conto corrente una somma dovuta, previa autorizzazione. È usato per rate e pagamenti ricorrenti e può aiutare a rispettare con regolarità le scadenze concordate.
Addebito diretto (SDD)L’addebito diretto è una modalità di pagamento che permette di pagare automaticamente dal proprio conto corrente una somma dovuta, dopo aver dato l’autorizzazione.
Viene usato soprattutto per rate, utenze, abbonamenti o altri pagamenti ricorrenti. Una volta attivato, l’importo viene prelevato alla data prevista, senza dover effettuare ogni volta il pagamento manualmente.
Per esempio, se hai una rata mensile, con l’addebito diretto il pagamento può partire automaticamente dal conto alla scadenza concordata.
Nel caso di un debito, può essere utile per tenere sotto controllo le scadenze e ridurre il rischio di dimenticare un pagamento, purché sul conto ci siano fondi sufficienti.
Agenzia Recupero Crediti
Un’agenzia di recupero crediti si occupa di gestire somme non pagate per conto di un creditore o dopo aver acquistato il credito. Contatta il debitore, chiarisce la posizione e cerca soluzioni per regolarizzare il debito, come avviene anche con KRUK.
Agenzia Recupero CreditiUn’agenzia di recupero crediti è una società che si occupa di gestire e recuperare somme che non sono state pagate entro le scadenze previste.
Può lavorare per conto del creditore originario oppure, in alcuni casi, può aver acquistato direttamente il credito e diventare quindi il nuovo creditore.
Il suo lavoro consiste soprattutto nel contattare il debitore, spiegare la situazione, verificare quanto risulta ancora dovuto e cercare una soluzione per regolarizzare la posizione.
Un esempio di agenzia di recupero crediti è KRUK: quando acquista un credito da una banca o da un’altra società, diventa il nuovo creditore e può entrare in contatto con il cliente per aiutarlo a capire la propria posizione e valutare le soluzioni disponibili, come un piano di rientro o il pagamento in un’unica soluzione.
Analista finanziario
L’analista finanziario è un professionista che studia dati economici, mercati, aziende e strumenti finanziari per valutarne andamento, rischi e opportunità, elaborando analisi utili a supportare decisioni di investimento e strategie economico-finanziarie.
Analista finanziarioL’analista finanziario è un professionista che studia dati economici, mercati, aziende e strumenti finanziari per valutarne andamento, rischi e opportunità.
Il suo lavoro consiste nell’analizzare informazioni come bilanci, risultati economici, dati di mercato e scenari finanziari, con l’obiettivo di supportare decisioni relative a investimenti, strategie aziendali o gestione del capitale.
Può lavorare, ad esempio, per banche, società di investimento, imprese, fondi o società di consulenza, elaborando analisi e previsioni utili a comprendere meglio il valore e le prospettive di un’attività o di uno strumento finanziario.
Atto di precetto
L’atto di precetto è una richiesta formale con cui il creditore chiede di pagare quanto dovuto entro un termine preciso. Arriva quando la situazione è già avanzata e, se non viene gestita, può essere seguita da azioni come il pignoramento.
Atto di precettoL’atto di precetto è una richiesta formale di pagamento che arriva quando un debito è rimasto insoluto e il recupero del credito è già in una fase avanzata.
Non è quindi un semplice sollecito. Significa che il creditore ha già fatto alcuni passaggi per cercare di ottenere il pagamento, come avvisi, comunicazioni o altri tentativi di recupero, e chiede al debitore di pagare quanto dovuto entro un termine preciso.
Se il pagamento non avviene, il creditore può procedere con azioni più incisive, come il pignoramento.
Facciamo un esempio semplice: se un debito continua a non essere pagato anche dopo diversi tentativi di recupero, può arrivare un atto di precetto che chiede di saldare entro un certo termine prima che si passi a ulteriori azioni legali.
Azione
Un’azione è una quota del capitale di una società. Chi la acquista diventa azionista e partecipa, in misura proporzionale, al valore e ai risultati dell’impresa. Il suo prezzo può aumentare o diminuire nel tempo e l’investimento comporta quindi opportunità e rischi.
AzioneUn’azione è una quota del capitale di una società. Acquistare un’azione significa quindi diventare, in proporzione alla quota posseduta, proprietari di una piccola parte di quell’impresa.
Il valore di un’azione può aumentare o diminuire nel tempo in base a diversi fattori, tra cui l’andamento dell’azienda, i risultati economici, le aspettative di chi investe e la situazione dei mercati finanziari.
Chi possiede azioni può ottenere un guadagno in due modi principali: attraverso un eventuale aumento del valore dell’azione oppure, quando la società decide di distribuirli, attraverso i dividendi, cioè una parte degli utili riconosciuta agli azionisti.
Investire in azioni comporta però anche dei rischi, perché il denaro investito non è garantito e il valore delle azioni può diminuire.
Bollettino postale
Il bollettino postale è uno strumento di pagamento che consente di versare una somma a favore di un beneficiario su conto corrente postale. Viene usato, ad esempio, per utenze, tasse o rette e contiene dati come importo, causale e riferimenti del pagamento.
Bollettino postaleIl bollettino postale è uno strumento di pagamento utilizzato per versare una somma di denaro a favore di un determinato beneficiario, attraverso un conto corrente postale.
Può essere utilizzato, ad esempio, per pagare utenze, tasse, rette, quote associative o altri importi dovuti. Il pagamento può essere effettuato presso gli uffici postali e, in molti casi, anche attraverso servizi digitali o altri canali abilitati.
Il bollettino contiene generalmente alcune informazioni essenziali, come l’importo da pagare, il numero di conto del beneficiario, i dati del pagatore e la causale del versamento.
Bonifico bancario
Il bonifico bancario è un’operazione che consente di trasferire denaro da un conto a un altro, indicando informazioni come beneficiario, IBAN, importo e causale. Può essere fatto online, tramite app o in filiale ed è usato per pagamenti tra persone e imprese.
Bonifico bancarioIl bonifico bancario è un’operazione che permette di trasferire una somma di denaro da un conto corrente a un altro.
Per effettuare un bonifico è necessario indicare alcune informazioni, tra cui generalmente il nome di chi deve ricevere il denaro, l’IBAN del conto di destinazione, l’importo e la causale del pagamento. Può essere fatto tramite home banking, app, sportello bancario o altri servizi messi a disposizione dalla banca.
Il bonifico può essere utilizzato per diversi tipi di pagamento, ad esempio per pagare un professionista, inviare denaro a un’altra persona o saldare una fattura.
Budget
Fare un budget significa mettere a confronto le proprie entrate con le spese, distinguendo quelle necessarie da quelle variabili o occasionali. In questo modo è più facile sapere quanto denaro si ha a disposizione, organizzare meglio le spese e prevedere eventuali imprevisti.
BudgetIl budget è uno strumento che aiuta a capire quanti soldi entrano, quanti ne escono e come vengono utilizzati in un determinato periodo di tempo, ad esempio un mese.
Fare un budget significa mettere a confronto le proprie entrate – come stipendio o altri compensi – con le spese, distinguendo quelle necessarie da quelle variabili o occasionali. In questo modo è più facile sapere quanto denaro si ha a disposizione, organizzare meglio le spese e prevedere eventuali imprevisti.
In parole semplici, il budget è una sorta di mappa delle proprie finanze: aiuta a vedere con maggiore chiarezza dove vanno i soldi e a prendere decisioni più consapevoli su come gestirli.
Buy now pay later
Il Buy Now Pay Later, o BNPL, permette di acquistare subito un bene o un servizio e pagarne il costo in un secondo momento o in più rate. Può prevedere interessi, commissioni o costi per ritardi e rappresenta comunque un impegno economico da pianificare.
Buy now pay laterIl Buy Now Pay Later, spesso abbreviato in BNPL, è una modalità di pagamento che consente di acquistare subito un bene o un servizio e pagarne il costo in un secondo momento o suddividerlo in più rate.
Viene utilizzato soprattutto negli acquisti online e può prevedere il pagamento in poche rate a breve distanza tra loro oppure il rinvio dell’intero importo a una data successiva. A seconda del servizio utilizzato, possono essere previsti interessi, commissioni o costi in caso di ritardo nei pagamenti.
Anche se può sembrare una semplice modalità di pagamento, il BNPL comporta comunque un impegno economico futuro: per questo è importante considerare il totale delle rate già attive e verificare che siano sostenibili rispetto al proprio budget.
Cambiale
La cambiale è un documento con cui una persona si impegna a pagare una certa somma entro una data precisa. Può essere usata per rimandare o dividere un pagamento e, se non viene pagata alla scadenza, può permettere al creditore di agire più rapidamente per recuperare quanto dovuto.
CambialeLa cambiale è un documento con cui una persona si impegna a pagare una certa somma di denaro entro una data stabilita.
Può essere usata, ad esempio, quando un pagamento viene rimandato oppure suddiviso nel tempo. Nel documento vengono indicati elementi come l’importo da pagare, la scadenza, chi deve ricevere il denaro e la firma di chi si impegna a pagare.
In pratica, se una persona deve 1.000 euro e concorda di pagarli più avanti attraverso una cambiale, si impegna a versare quella somma entro la data indicata.
La cambiale ha una caratteristica importante: se non viene pagata alla scadenza, può permettere al creditore di avviare più rapidamente alcune azioni per recuperare quanto dovuto.
Capitale
Il capitale è la somma di denaro che una persona riceve da un soggetto che concede credito, come una banca, attraverso un prestito o un finanziamento e che dovrà restituire nel tempo: rappresenta l’importo iniziale su cui vengono calcolate le condizioni del rimborso.
CapitaleNel contesto di un prestito o di un finanziamento, il capitale è la somma di denaro ricevuta e che deve essere restituita, senza considerare gli interessi e gli eventuali altri costi collegati.
Il capitale rappresenta quindi l’importo iniziale ricevuto, su cui vengono calcolati gli interessi. Nel corso del rimborso, una parte di ogni rata può servire proprio a restituire il capitale, mentre un’altra parte copre gli interessi.
È importante distinguere il capitale dal costo complessivo del finanziamento: il capitale indica quanto denaro è stato effettivamente ricevuto, mentre il costo complessivo comprende anche interessi, spese e altri costi previsti.
Carta revolving
La carta revolving è una carta di credito che consente di rimborsare a rate le somme utilizzate per acquisti o prelievi. A differenza della carta a saldo, il debito viene restituito nel tempo e può prevedere interessi e altri costi indicati nel contratto.
Carta revolvingLa carta revolving è una carta di credito che consente di effettuare acquisti o prelevare denaro e rimborsare quanto utilizzato nel tempo, attraverso rate periodiche.
A differenza di una carta di credito a saldo, in cui le spese vengono generalmente addebitate in un’unica soluzione, con una carta revolving il rimborso avviene gradualmente. Sulle somme utilizzate vengono normalmente applicati interessi e altri eventuali costi previsti dal contratto.
Man mano che il debito viene rimborsato, la disponibilità della carta può ricostituirsi e tornare utilizzabile, entro il limite di credito concesso.
Cattivo pagatore
“Cattivo pagatore” è un’espressione usata per indicare chi non rispetta con puntualità le scadenze di un debito. In alcuni casi, ritardi o mancati pagamenti possono essere segnalati nelle banche dati creditizie, come la Centrale dei Rischi o i SIC privati.
Cattivo pagatorePer “cattivo pagatore” si intende, in senso comune, una persona che non rispetta con puntualità una o più scadenze di pagamento, ad esempio quelle di un prestito, di un finanziamento o di un’altra forma di credito.
In un senso più specifico, l’espressione viene spesso usata quando una persona viene segnalata nelle banche dati che raccolgono informazioni sui rapporti di credito e sui pagamenti.
Tra queste ci sono la Centrale dei Rischi della Banca d’Italia, che raccoglie informazioni sui rapporti di credito e sulle garanzie tra banche, società finanziarie e clienti, e i Sistemi di Informazione Creditizia (SIC), che sono invece banche dati private alimentate da banche e società finanziarie.
Queste informazioni vengono utilizzate per ricostruire la storia creditizia di una persona e valutarne il merito creditizio, ad esempio quando viene richiesto un nuovo prestito o finanziamento.
È però importante ricordare che essere presenti in queste banche dati non significa automaticamente essere un “cattivo pagatore”, perché possono essere registrate anche informazioni positive e pagamenti regolari.
Centrale dei rischi (C.R.)
La Centrale dei Rischi è una banca dati pubblica gestita dalla Banca d’Italia che raccoglie informazioni su debiti e garanzie. Aiuta banche e società finanziarie a conoscere la situazione complessiva di famiglie e imprese e a valutarne il merito creditizio.
Centrale dei rischi (C.R.)La Centrale dei Rischi è una banca dati pubblica gestita dalla Banca d’Italia che raccoglie informazioni sui debiti e sulle garanzie di famiglie e imprese nei confronti di banche e società finanziarie.
Le banche e gli altri soggetti che partecipano alla Centrale dei Rischi comunicano periodicamente alcune informazioni sui propri clienti quando gli importi superano determinate soglie. In generale, la segnalazione avviene quando la somma da restituire è pari o superiore a 30.000 euro; la soglia scende a 250 euro in caso di sofferenza, cioè quando vengono rilevate gravi difficoltà nel rimborso del debito.
La Centrale dei Rischi permette quindi a banche e società finanziarie di avere una visione più completa dei debiti e degli impegni economici già presenti e rappresenta uno degli strumenti utilizzati per valutare il merito creditizio.
Essere presenti nella Centrale dei Rischi non significa essere “cattivi pagatori”: vengono registrate anche situazioni in cui i pagamenti sono regolari. Inoltre, un semplice ritardo non porta automaticamente a una segnalazione a sofferenza: è necessario valutare la situazione finanziaria complessiva della persona o dell’impresa.
A differenza dei sistemi privati come CRIF, la Centrale dei Rischi non mostra nel dettaglio ogni singolo finanziamento e registra le informazioni secondo specifiche soglie e categorie.
Cessione del credito
La cessione del credito avviene quando un creditore trasferisce a un altro soggetto il diritto di riscuotere un debito. Il debitore resta lo stesso, ma cambia il soggetto a cui deve pagare e con cui gestisce la propria posizione e i successivi pagamenti.
Cessione del creditoLa cessione del credito avviene quando un creditore trasferisce a un altro soggetto il diritto di riscuotere una somma dovuta.
Chi cede il credito viene chiamato cedente, mentre chi lo acquista diventa il nuovo creditore, detto cessionario. Per il debitore, quindi, il debito resta collegato alla stessa origine, ma cambia il soggetto con cui dovrà gestire i pagamenti successivi.
Un esempio concreto è quello di KRUK: quando KRUK acquista un credito da una banca o da un’altra società, diventa il nuovo creditore. Il cliente viene informato della cessione e, da quel momento, può rivolgersi a KRUK per conoscere la propria posizione e gestire i pagamenti.
In genere il consenso del debitore non è necessario, salvo casi particolari, ma è importante che la cessione venga comunicata, così da sapere a chi pagare e a chi rivolgersi.
Conto corrente
Attraverso il conto corrente è possibile, ad esempio, ricevere lo stipendio o la pensione, effettuare bonifici, pagare bollette, usare carte di pagamento e prelevare denaro. Tutte le operazioni effettuate vengono registrate e contribuiscono a determinare il saldo del conto.
Conto correnteIl conto corrente è uno strumento bancario che permette di depositare, ricevere, utilizzare e gestire il proprio denaro.
Attraverso il conto corrente è possibile, ad esempio, ricevere lo stipendio o la pensione, effettuare bonifici, pagare bollette, usare carte di pagamento e prelevare denaro. Tutte le operazioni effettuate vengono registrate e contribuiscono a determinare il saldo del conto.
Il conto corrente è quindi uno degli strumenti più utilizzati per la gestione quotidiana delle entrate e delle spese, perché consente di tenere traccia dei movimenti e di avere una visione più chiara delle proprie disponibilità.
Crediti Deteriorati / Non-Performing Loans (NPL)
I crediti deteriorati, o NPL, sono crediti per cui il rimborso è diventato difficile o incerto. Possono nascere quando rate e scadenze non vengono rispettate per un certo periodo o quando la situazione economica del debitore rende improbabile il rimborso regolare.
Crediti Deteriorati / Non-Performing Loans (NPL)I crediti deteriorati, chiamati anche Non-Performing Loans o NPL, sono crediti per i quali il rimborso non sta più avvenendo regolarmente o è diventato incerto.
Può succedere, ad esempio, quando una persona o un’impresa attraversa una situazione economica difficile e non riesce più a rispettare le scadenze previste.
“NPL” è in realtà una categoria ampia: comprende situazioni con livelli di difficoltà diversi, da pagamenti scaduti fino ai casi in cui il recupero dell’intera somma è considerato poco probabile.
Questi crediti possono poi essere gestiti direttamente dalla banca oppure affidati o ceduti a società specializzate.
In parole semplici, un credito diventa deteriorato quando recuperare il denaro prestato è diventato più difficile o incerto rispetto a quanto previsto inizialmente.
Credito
Il credito è la possibilità di ottenere denaro, beni o servizi oggi e pagarli o restituirli in un secondo momento. Può avere forme diverse, come prestiti, mutui, finanziamenti o acquisti a rate, e prevede condizioni, costi e scadenze da rispettare nel tempo in base agli accordi presi.
CreditoIl credito è la possibilità di ottenere denaro, beni o servizi oggi, impegnandosi a restituire o pagare quanto dovuto in un momento successivo, secondo condizioni concordate.
Può assumere forme diverse, come prestiti, mutui, finanziamenti o acquisti a rate. In questi casi, chi concede il credito mette a disposizione una somma di denaro o un bene, mentre chi lo riceve si impegna a rispettare le scadenze, le modalità di pagamento e gli eventuali costi previsti.
Prima di concedere un credito, banche e altri soggetti che offrono finanziamenti possono valutare se la persona è in grado di restituire quanto ricevuto, considerando elementi come il reddito, altri impegni economici già presenti e la storia dei pagamenti.
Credito al consumo
Il credito al consumo è una forma di finanziamento destinata alle persone fisiche per acquistare beni, servizi o ottenere liquidità per esigenze personali. Può includere prestiti, finanziamenti finalizzati o carte revolving e prevede il rimborso secondo condizioni concordate.
Credito al consumoIl credito al consumo è una forma di finanziamento pensata per le persone che vogliono acquistare beni o servizi oppure ottenere liquidità per esigenze personali; quindi, non legate a un’attività professionale o imprenditoriale.
Può assumere forme diverse, come prestiti personali, finanziamenti legati all’acquisto di un bene, carte di credito revolving o altre soluzioni di pagamento a rate.
Chi richiede un credito al consumo si impegna a restituire la somma ricevuta secondo le condizioni previste dal contratto, generalmente attraverso rate che comprendono il capitale da restituire, gli interessi e gli eventuali altri costi previsti.
Creditore
Il creditore è il soggetto che deve ricevere una somma di denaro da un debitore. Può essere una banca, un’impresa o una società che ha acquisito un credito e può richiederne il pagamento secondo gli importi, le modalità, le scadenze e gli accordi previsti.
CreditoreIl creditore è la persona, l’impresa o la società che ha diritto a ricevere un pagamento da un debitore.
Può essere, ad esempio, una banca che ha concesso un finanziamento, un’azienda che deve ancora ricevere il saldo di una fattura oppure una società di recupero crediti, come KRUK, che ha acquistato un credito da un altro soggetto.
Il rapporto tra creditore e debitore nasce quindi quando esiste una somma da pagare o restituire. Se il pagamento non arriva nei tempi previsti, il creditore può contattare il debitore e attivarsi per recuperare quanto dovuto, sempre secondo le condizioni concordate e le regole previste.
CRIF
Il CRIF gestisce un Sistema di Informazioni Creditizie privato che raccoglie dati sui singoli finanziamenti e sull’andamento dei pagamenti, anche per importi inferiori alle soglie della Centrale dei Rischi, supportando la valutazione del merito creditizio.
CRIFCRIF è una società privata che gestisce EURISC, un sistema che raccoglie informazioni sui finanziamenti e sugli altri rapporti di credito di persone e imprese.
A differenza della Centrale dei Rischi della Banca d’Italia, EURISC può raccogliere informazioni sui singoli finanziamenti richiesti o concessi anche per importi più bassi, quindi anche sotto le soglie previste dalla Centrale dei Rischi.
Nel sistema possono essere registrati dati relativi a richieste di finanziamento, prestiti concessi, importi, rimborsi e regolarità dei pagamenti. Sono presenti sia informazioni positive sia negative: per questo comparire in CRIF non significa automaticamente avere avuto problemi nei pagamenti.
Le informazioni raccolte vengono utilizzate da banche e società finanziarie per ricostruire la storia creditizia di chi richiede un finanziamento e valutarne il merito creditizio.
Rispetto alla Centrale dei Rischi, CRIF offre quindi una visione più dettagliata dei singoli finanziamenti e di come vengono gestiti nel tempo, mentre la Centrale dei Rischi mostra soprattutto una situazione più generale dei debiti e degli impegni economici verso banche e società finanziarie.
Dati sensibili
Con “dati sensibili” si indicano comunemente informazioni personali delicate, come quelle sulla salute, sull’origine etnica o sulle convinzioni religiose. Oggi il GDPR parla più precisamente di “categorie particolari di dati personali” e prevede una tutela rafforzata.
Dati sensibiliQuando parliamo di “dati sensibili” intendiamo informazioni personali particolarmente delicate e che richiedono una maggiore protezione.
Possono riguardare, ad esempio, la salute, l’origine etnica, le convinzioni religiose, le opinioni politiche, l’appartenenza sindacale, i dati genetici o biometrici e altre informazioni relative alla sfera personale.
Oggi il GDPR utilizza più precisamente l’espressione “categorie particolari di dati personali”, per le quali sono previste tutele specifiche.
Anche nella gestione di un credito o di un debito, le informazioni personali devono essere trattate con attenzione e nel rispetto delle regole sulla privacy.
Debito
Un debito è una somma di denaro che una persona o un’impresa deve restituire a un creditore. Può nascere da un prestito, un finanziamento, un acquisto a rate o una fattura e comporta importi, scadenze e condizioni da rispettare per gestirlo correttamente nel tempo.
DebitoUn debito nasce quando una persona o un’impresa deve restituire una somma di denaro a un altro soggetto, chiamato creditore.
Può derivare, ad esempio, da un prestito, un finanziamento, un acquisto a rate o una fattura ancora da pagare. In questi casi vengono stabiliti un importo, una o più scadenze e le modalità con cui effettuare i pagamenti.
Avere un debito non significa necessariamente essere in difficoltà. Molti debiti fanno parte della normale gestione delle proprie finanze: pensa, ad esempio, a un mutuo o a un acquisto rateizzato. L’importante è che gli importi da pagare siano sostenibili rispetto alle proprie possibilità e che le scadenze vengano rispettate.
Se invece i pagamenti iniziano a diventare difficili da gestire o vengono rimandati, possono aggiungersi ritardi, costi extra o altre conseguenze previste dagli accordi. Per questo è utile tenere sotto controllo la propria situazione e intervenire prima che diventi più complessa.
Debitore
Il debitore è la persona o l’impresa che ha un impegno economico verso un creditore, come pagare una rata o restituire una somma. La sua posizione nasce da un accordo, un contratto o un acquisto e dura finché l’importo dovuto non viene saldato del tutto.
DebitoreIl debitore è la persona o l’impresa che deve effettuare un pagamento o restituire una somma di denaro a un creditore.
Può diventare debitore, ad esempio, chi sottoscrive un prestito, acquista un bene a rate o deve ancora saldare una somma prevista da un accordo.
Essere debitori non significa automaticamente avere difficoltà economiche. Si può avere un debito e gestirlo regolarmente, pagando le rate e rispettando tutte le scadenze previste.
Il termine indica quindi semplicemente chi ha un impegno economico da rispettare nei confronti di un altro soggetto.
Decadenza dal beneficio del termine
La decadenza dal beneficio del termine può verificarsi quando non vengono rispettate alcune condizioni di pagamento. In questi casi, invece di continuare a pagare secondo le rate previste, il creditore può chiedere il rimborso dell’intero importo ancora dovuto.
Decadenza dal beneficio del termineLa decadenza dal beneficio del termine significa che non è più possibile continuare a pagare un debito secondo le rate e le scadenze previste inizialmente.
Può succedere, ad esempio, quando non vengono rispettate alcune condizioni stabilite nel contratto. In questi casi, il creditore può chiedere di restituire tutto l’importo che resta da pagare, invece di proseguire con il piano rateale.
Facciamo un esempio semplice: se stai rimborsando un finanziamento mese dopo mese e si verificano le condizioni previste per la decadenza, come ripetuti mancati pagamenti o una situazione che fa venir meno le garanzie previste, il piano può interrompersi e il debito residuo può essere richiesto in un’unica volta. Le condizioni precise dipendono comunque dal contratto e dalle regole applicabili.
Per questo è importante non ignorare eventuali ritardi o difficoltà nei pagamenti: affrontare la situazione per tempo può aiutare a evitare che diventi più complessa.
Default
Il default indica una situazione in cui un debitore non riesce più a rispettare regolarmente gli impegni presi verso una banca o un intermediario. Non coincide con un semplice ritardo occasionale: è una classificazione usata quando la difficoltà di rimborso diventa rilevante.
DefaultIl default indica una situazione in cui un debitore non riesce a rispettare regolarmente gli impegni presi e viene classificato come in difficoltà secondo criteri specifici.
È diverso da un semplice inadempimento, che può riguardare anche un singolo pagamento mancato o un ritardo temporaneo. Il default interviene quando la difficoltà nel rimborso diventa più rilevante e rispetta determinate condizioni previste dalle regole finanziarie.
Non coincide nemmeno automaticamente con l’insolvenza: quest’ultima indica una situazione più ampia, in cui una persona o un’impresa non riesce più a far fronte ai propri debiti nel complesso. Il default, invece, è una classificazione utilizzata da banche e intermediari per identificare una posizione creditizia con problemi di rimborso.
Facciamo un esempio: se una rata viene pagata qualche giorno dopo la scadenza, si tratta di un ritardo e non significa automaticamente essere in default. Se invece i mancati pagamenti diventano frequenti, rilevanti o fanno emergere una concreta difficoltà nel restituire il debito, la posizione può essere classificata come default.
Deflazione
La deflazione è una diminuzione diffusa e prolungata dei prezzi di beni e servizi. Può sembrare positiva perché con gli stessi soldi si compra di più, ma se dura nel tempo può frenare consumi, investimenti e crescita e rendere più pesanti i debiti da restituire.
DeflazioneLa deflazione è una diminuzione diffusa e prolungata dei prezzi di beni e servizi all’interno di un’economia.
A prima vista può sembrare una buona notizia, perché con la stessa somma di denaro si possono comprare più cose. Se però i prezzi continuano a scendere per molto tempo, famiglie e imprese possono decidere di rimandare acquisti e investimenti, aspettando prezzi ancora più bassi.
Questo può ridurre i consumi, rallentare la produzione e avere effetti su lavoro, salari e crescita economica. Inoltre, se ci sono debiti da restituire, la situazione può diventare più difficile: i redditi possono diminuire, mentre la somma da pagare resta la stessa.
Delegazione di pagamento
La delegazione di pagamento è una forma di finanziamento rimborsata tramite trattenute periodiche sullo stipendio. È simile alla cessione del quinto, ma rappresenta un secondo impegno sulla retribuzione e richiede generalmente il consenso del datore di lavoro.
Delegazione di pagamentoLa delegazione di pagamento è una forma di finanziamento in cui il rimborso avviene attraverso una trattenuta periodica sullo stipendio, effettuata direttamente dal datore di lavoro e versata al soggetto che ha concesso il credito.
Facciamo un esempio semplice: se la rata prevista è di 150 euro al mese, questa somma viene trattenuta direttamente dallo stipendio e versata al soggetto che ha concesso il finanziamento, senza che il lavoratore debba effettuare ogni volta il pagamento.
È simile alla cessione del quinto, ma se ne distingue perché rappresenta un secondo impegno sullo stipendio e richiede generalmente il consenso del datore di lavoro.
Questa soluzione viene utilizzata soprattutto da lavoratori dipendenti e può essere soggetta a specifici limiti e condizioni, anche in relazione all’importo già impegnato da altre trattenute.
Depressione economica
La depressione economica è una fase molto grave e prolungata di difficoltà dell’economia. Produzione, consumi, investimenti e occupazione possono diminuire a lungo, con effetti pesanti su famiglie e imprese. È più intensa e duratura di una recessione.
Depressione economicaLa depressione economica è una fase in cui l’economia rallenta in modo molto forte e per un periodo lungo, più di quanto accade durante una normale recessione.
In questi momenti possono diminuire in modo significativo la produzione, i consumi, gli investimenti e i posti di lavoro, mentre aumentano le difficoltà per famiglie e imprese.
In pratica, meno persone spendono, meno aziende investono e l’attività economica si riduce in molti settori contemporaneamente.
La differenza rispetto a una recessione sta soprattutto nella durata e nella gravità: una depressione è più profonda e può avere conseguenze più pesanti e diffuse nel tempo.
Dilazione di pagamento
La dilazione di pagamento permette di spostare una scadenza o distribuire nel tempo una somma dovuta, invece di pagarla tutta subito. Deve essere concordata con il creditore e può aiutare a rendere un impegno economico più gestibile, secondo condizioni e tempi definiti.
Dilazione di pagamentoLa dilazione di pagamento permette di avere più tempo per pagare una somma dovuta, spostando una scadenza oppure dividendo l’importo in più pagamenti.
Può essere utile quando affrontare l’intero importo in un’unica volta diventa difficile e si preferisce trovare una soluzione più adatta alla propria situazione economica.
Facciamo un esempio: se una persona deve pagare 900 euro ma non riesce a versare tutta la somma in una volta sola, può concordare una dilazione che preveda, ad esempio, più pagamenti distribuiti nel tempo. In questo modo l’importo viene suddiviso in modo più gestibile, secondo condizioni e scadenze definite.
Anche KRUK offre ai propri clienti la possibilità di valutare soluzioni di pagamento dilazionato attraverso piani rateizzati personalizzati, che permettono di definire importo delle rate e tempi di rimborso in base alla propria situazione.
La dilazione, però, non è automatica: modalità, importi e scadenze devono essere concordati con il creditore.
Domiciliazione bancaria
La domiciliazione bancaria permette di pagare automaticamente dal conto corrente spese che si ripetono nel tempo, come utenze, debiti, abbonamenti o rate. È utile per non dover ricordare ogni scadenza e ridurre il rischio di dimenticare un pagamento.
Domiciliazione bancariaLa domiciliazione bancaria è un servizio che permette di far partire automaticamente dal conto corrente alcuni pagamenti ricorrenti.
Può essere usata, ad esempio, per utenze, abbonamenti, rate o altre spese che tornano ogni mese o a scadenze regolari, senza dover effettuare ogni volta il pagamento manualmente.
Per attivarla bisogna autorizzare l’addebito sul proprio conto. Da quel momento, alla scadenza prevista, l’importo viene prelevato automaticamente, purché ci siano fondi sufficienti.
Anche KRUK permette ai propri clienti di utilizzare l’addebito diretto per rendere più semplice la gestione delle rate e rispettare con maggiore continuità le scadenze concordate.
Entrate
Possono essere ordinarie, quando arrivano con una certa regolarità e sono generalmente prevedibili, come lo stipendio o la pensione. Oppure possono essere straordinarie, quando sono occasionali e non si ripetono necessariamente nel tempo, come un premio o un rimborso.
EntrateLe entrate sono tutte le somme di denaro che una persona riceve in un determinato periodo di tempo.
Possono essere ordinarie, quando arrivano con una certa regolarità e sono generalmente prevedibili, come lo stipendio o la pensione. Oppure possono essere straordinarie, quando sono occasionali e non si ripetono necessariamente nel tempo, come un premio, un rimborso o la vendita di un bene.
Conoscere l’ammontare e la tipologia delle proprie entrate è importante per costruire un budget realistico e capire quali risorse si hanno realmente a disposizione per affrontare le spese, risparmiare e pianificare le proprie scelte economiche.
Fattura
La fattura è un documento che descrive una vendita di beni o una prestazione di servizi e indica gli importi dovuti. Contiene informazioni come dati di venditore e cliente, imponibile, IVA, totale, data, numero del documento e condizioni di pagamento.
FatturaLa fattura è un documento che descrive una vendita di beni o una prestazione di servizi e indica l’importo che deve essere pagato.
Viene emessa dal venditore o dal professionista e contiene alcune informazioni essenziali, come i dati di chi vende e di chi acquista, la descrizione dei beni o servizi, gli importi, l’IVA quando prevista, la data e il numero del documento.
La fattura può riportare anche le modalità e i termini di pagamento, aiutando così a tenere traccia delle somme dovute e delle operazioni economiche effettuate.
Fido bancario
Il fido bancario è una somma che la banca mette a disposizione sul conto entro un limite concordato, anche se in quel momento non ci sono fondi sufficienti. Può servire per affrontare spese temporanee e prevede interessi e possibili costi sulle somme effettivamente utilizzate.
Fido bancarioIl fido bancario è una somma di denaro che la banca mette a disposizione di un cliente entro un limite concordato, anche quando sul conto corrente non ci sono fondi sufficienti.
Il cliente può utilizzare questa somma in tutto o in parte, in base alle condizioni concordate con la banca, e paga interessi solo sulla parte effettivamente utilizzata. Il fido può servire, ad esempio, per affrontare spese temporanee o momenti in cui serve più disponibilità di denaro, magari prima dell’arrivo di nuove entrate.
Prima di concederlo, la banca valuta generalmente il merito creditizio del cliente e stabilisce l’importo disponibile, la durata, il tasso di interesse e gli eventuali altri costi previsti.
Finanziamento
Il finanziamento è una forma di credito con cui una banca o una società finanziaria mette a disposizione una somma di denaro per uno scopo preciso o per esigenze più generiche. Può comprendere diverse soluzioni, come prestiti e mutui, da restituire secondo condizioni concordate.
FinanziamentoIl finanziamento è un termine ampio che indica una forma di credito attraverso cui una banca, una società finanziaria o un altro soggetto autorizzato mette a disposizione una somma di denaro, da restituire secondo condizioni stabilite.
Può comprendere soluzioni diverse, come prestiti personali, prestiti finalizzati, mutui o altre forme di credito, ciascuna con caratteristiche, durata e utilizzi differenti.
In alcuni casi il finanziamento è legato a uno scopo preciso, ad esempio l’acquisto di un’auto o di un elettrodomestico; in altri, la somma viene concessa senza essere destinata a un acquisto specifico.
La restituzione avviene generalmente secondo un piano concordato e può prevedere rate, interessi e altri costi indicati nel contratto.
Fondi pensione
I fondi pensione permettono di mettere da parte e investire denaro nel tempo per avere una somma in più quando si va in pensione. I versamenti possono essere regolari o occasionali e il valore accumulato può cambiare in base all’andamento degli investimenti.
Fondi pensioneI fondi pensione sono strumenti pensati per mettere da parte denaro durante gli anni di lavoro e avere un’integrazione alla pensione pubblica in futuro.
Funzionano attraverso versamenti che possono essere fatti con regolarità oppure in alcuni momenti specifici. Il denaro versato viene investito e, nel tempo, il valore accumulato può aumentare o diminuire in base all’andamento degli investimenti e ai costi previsti.
Possono aderire, con modalità diverse, lavoratori dipendenti, autonomi e altri soggetti. In base al tipo di fondo, è possibile scegliere tra soluzioni con caratteristiche e livelli di rischio differenti.
Fondo di emergenza
Il fondo di emergenza è una somma di denaro messa da parte per affrontare spese impreviste o situazioni economiche inattese. Può essere utile, ad esempio, in caso di una riparazione urgente, una spesa sanitaria non prevista o una temporanea riduzione delle entrate.
Fondo di emergenzaIl fondo di emergenza è una somma di denaro messa da parte per affrontare spese impreviste o situazioni economiche inattese.
Può essere utile, ad esempio, in caso di una riparazione urgente, una spesa sanitaria non prevista o una temporanea riduzione delle entrate. Avere una piccola riserva dedicata a queste situazioni può aiutare a gestirle senza dover modificare completamente il proprio budget.
Il fondo di emergenza fa parte del risparmio, ma ha una funzione specifica: essere disponibile quando serve, per far fronte a necessità che non erano state programmate.
Fondo di investimento
Un fondo di investimento raccoglie il denaro di più risparmiatori e lo investe in diversi strumenti, come azioni e obbligazioni. È gestito da professionisti e permette di distribuire il denaro su più investimenti, anche se il valore può salire o scendere nel tempo.
Fondo di investimentoUn fondo di investimento è uno strumento che raccoglie il denaro di più risparmiatori e lo investe in diversi strumenti finanziari, come azioni, obbligazioni o altri investimenti.
Il denaro raccolto viene gestito da professionisti, che decidono come distribuirlo tra diversi strumenti in base agli obiettivi del fondo. In questo modo, chi investe non deve scegliere e seguire da solo ogni singolo investimento.
Un altro vantaggio è che il denaro viene distribuito su più strumenti invece di essere concentrato tutto in uno solo. Questo può aiutare a ridurre il rischio legato a un singolo investimento, anche se non elimina i rischi.
Il valore del fondo può infatti aumentare o diminuire nel tempo in base a come vanno i mercati e gli investimenti scelti.
Garante
Il garante è la persona che si impegna a rimborsare un debito se il debitore principale non riesce a farlo. La sua presenza può facilitare l’accesso al credito, ma comporta un impegno concreto: in caso di mancato pagamento, può essere chiamato a versare quanto dovuto.
GaranteIl garante è una persona che si impegna a rispondere del pagamento di un debito nel caso in cui il debitore principale non riesca a rispettare gli obblighi previsti.
La presenza di un garante può essere richiesta, ad esempio, quando si sottoscrive un prestito, un finanziamento o un mutuo, soprattutto se chi richiede il credito non offre da solo garanzie considerate sufficienti.
Il garante assume quindi un impegno economico concreto: se il debitore non paga quanto dovuto, può essere chiamato a intervenire secondo le condizioni previste dal contratto e dalla garanzia prestata.
Per questo, prima di accettare questo ruolo, è importante conoscere con attenzione importo, durata e condizioni dell’obbligazione garantita.
Garanzie
Le garanzie tutelano chi concede un credito nel caso in cui il debitore non riesca a pagare. Possono essere personali, quando interviene un altro soggetto come un garante, oppure reali, quando sono collegate a un bene specifico, come nel caso di un’ipoteca.
GaranzieLe garanzie sono strumenti che servono a tutelare chi concede un credito nel caso in cui il debitore non riesca a rispettare gli obblighi di pagamento.
Possono essere richieste, ad esempio, per un prestito, un finanziamento o un mutuo e possono assumere forme diverse. Le principali sono le garanzie personali e le garanzie reali.
Le garanzie personali si basano sull’impegno di un’altra persona o soggetto a intervenire se il debitore non paga. Un esempio tipico è la fideiussione, in cui il garante si assume l’obbligo di rispondere del debito secondo le condizioni previste.
Le garanzie reali, invece, sono collegate a un bene specifico. È il caso, ad esempio, dell’ipoteca su un immobile o del pegno su determinati beni: se il debito non viene rimborsato, il creditore può far valere la garanzia secondo le procedure previste.
Gestione del credito
La gestione del credito comprende tutte le attività che servono a seguire un credito nel tempo: dalla verifica delle scadenze fino al contatto con il cliente in caso di ritardi. L’obiettivo è tenere sotto controllo la posizione e, quando serve, trovare una soluzione sostenibile.
Gestione del creditoLa gestione del credito comprende tutte le attività necessarie per seguire un credito dal momento in cui nasce fino alla sua chiusura.
Significa, ad esempio, controllare pagamenti e scadenze, verificare eventuali ritardi e, quando necessario, entrare in contatto con il debitore per capire come gestire la situazione.
Se un pagamento diventa difficile, la gestione del credito può comprendere anche la ricerca di soluzioni sostenibili, come un piano di rientro o un diverso accordo di pagamento.
È proprio questo uno degli ambiti in cui opera KRUK: gestire le posizioni dei propri clienti e aiutarli a conoscere la loro posizione debitoria e le soluzioni disponibili.
Imposta
Un’imposta è una somma che persone e imprese devono versare allo Stato o ad altri enti pubblici. Può essere legata al reddito, agli acquisti o alla proprietà e serve a finanziare servizi pubblici e attività utili alla collettività, come sanità, scuola e trasporti.
ImpostaUn’imposta è una somma di denaro che persone e imprese devono versare allo Stato o ad altri enti pubblici.
Serve a contribuire al finanziamento di servizi e attività pubbliche, come sanità, scuola, trasporti o altri servizi utilizzati dalla collettività.
Le imposte possono essere applicate in situazioni diverse: ad esempio sul reddito, sugli acquisti, sulla proprietà o su determinate attività economiche.
Tra le più comuni ci sono l’IRPEF, legata al reddito delle persone, e l’IVA, che troviamo nel prezzo di molti beni e servizi.
Inadempimento e Insolvenza
Inadempimento e insolvenza non sono la stessa cosa. Il primo termine riguarda un obbligo o un pagamento non rispettato, anche solo una volta; l’insolvenza indica invece una difficoltà più ampia e continuativa nel riuscire a far fronte ai propri debiti.
Inadempimento e InsolvenzaInadempimento e insolvenza sono due parole vicine, ma descrivono situazioni diverse.
Si parla di inadempimento quando un obbligo non viene rispettato come previsto. Per esempio, può succedere quando una rata non viene pagata entro la scadenza oppure viene pagata solo in parte.
L’inadempimento può quindi riguardare anche un singolo episodio e non significa automaticamente che ci sia una difficoltà economica stabile.
L’insolvenza, invece, è una situazione più ampia: si verifica quando una persona o un’impresa non riesce più a sostenere regolarmente i propri debiti con le risorse che ha a disposizione.
La differenza, quindi, sta soprattutto qui: l’inadempimento riguarda un impegno non rispettato; l’insolvenza riguarda una difficoltà più generale e duratura nel gestire i propri debiti.
Inflazione
L’inflazione è l’aumento diffuso e continuo dei prezzi di beni e servizi. Quando cresce, con la stessa somma di denaro si possono comprare meno cose rispetto a prima. Per questo può pesare sulle spese quotidiane, sui risparmi e sul bilancio delle famiglie.
InflazioneL’inflazione è l’aumento diffuso e continuo dei prezzi di beni e servizi nel tempo.
Quando i prezzi salgono, con la stessa quantità di denaro si riesce a comprare meno rispetto a prima. In altre parole, il denaro perde una parte del suo potere d’acquisto.
Facciamo un esempio semplice: se qualche tempo fa con 50 euro riuscivi a comprare una certa quantità di prodotti e oggi con la stessa cifra ne compri meno, l’aumento dei prezzi ha ridotto il valore reale di quei 50 euro.
Un certo livello di inflazione può essere normale, ma quando cresce troppo può pesare di più su famiglie e imprese, perché aumentano le spese quotidiane e diventa più difficile organizzare budget e risparmi.
Interessi
Gli interessi sono il costo del denaro ricevuto in prestito e si aggiungono al capitale da restituire. Il loro importo dipende da elementi come la somma ricevuta, il tasso applicato, la durata del finanziamento e le modalità di rimborso previste nel contratto.
InteressiGli interessi sono il costo del denaro ricevuto in prestito e rappresentano la somma che viene pagata, oltre al capitale, per poter utilizzare quel denaro per un determinato periodo di tempo.
Il loro importo dipende da diversi fattori, tra cui la somma ricevuta, il tasso di interesse, la durata del finanziamento e le modalità di rimborso.
Gli interessi non coincidono quindi con il capitale: il capitale è la somma ricevuta, mentre gli interessi sono il costo che si aggiunge per aver ottenuto il credito, e sono inclusi nelle rate da pagare.
Interessi di mora
Gli interessi di mora possono aggiungersi quando un pagamento arriva dopo la scadenza prevista. Si calcolano sulla somma rimasta da pagare e sul periodo di ritardo e sono diversi dagli interessi normali, perché nascono proprio da un pagamento effettuato in ritardo.
Interessi di moraGli interessi di mora sono interessi che possono essere applicati quando un pagamento non viene effettuato entro la scadenza prevista.
In pratica, se una rata o una somma dovuta viene pagata in ritardo, all’importo iniziale possono aggiungersi ulteriori costi legati ai giorni o al periodo trascorso oltre la scadenza.
Il loro importo dipende generalmente da quanto resta da pagare, dal tasso di mora applicato e dalla durata del ritardo.
È importante distinguerli dagli interessi normali di un finanziamento: questi ultimi rappresentano il costo del credito, mentre gli interessi di mora nascono solo quando un pagamento viene effettuato in ritardo.
Per esempio, se una rata scade il 10 del mese ma viene pagata più avanti, possono maturare interessi di mora per il periodo di ritardo, secondo quanto previsto.
Intermediari finanziari
Gli intermediari finanziari sono soggetti che favoriscono l’incontro tra chi dispone di risorse da investire e chi ha bisogno di finanziamenti. Tra questi rientrano, ad esempio, banche e altri operatori autorizzati che offrono servizi finanziari a clienti e imprese
Intermediari finanziariGli intermediari finanziari sono soggetti che mettono in relazione chi dispone di risorse economiche con chi ha bisogno di finanziamenti o di servizi finanziari.
Rientrano in questa categoria, ad esempio, banche, società finanziarie e altri operatori autorizzati, che possono offrire servizi come concessione di credito, gestione del risparmio, investimenti, pagamenti o trasferimenti di denaro.
Il loro ruolo è facilitare la circolazione delle risorse all’interno del sistema economico, permettendo a famiglie e imprese di risparmiare, investire, effettuare pagamenti o accedere al credito attraverso soggetti specializzati.
Investimento
Un investimento consiste nell’impiegare una somma di denaro con l’obiettivo di ottenere un possibile rendimento futuro. Può riguardare strumenti come azioni, obbligazioni, fondi o immobili e comporta un livello di rischio da valutare in base agli obiettivi e alla durata.
InvestimentoUn investimento consiste nell’impiegare una somma di denaro con l’obiettivo di ottenere un possibile rendimento futuro o di far crescere il valore del capitale nel tempo.
Si può investire, ad esempio, in azioni, obbligazioni, fondi di investimento, immobili o altri strumenti finanziari. Ogni investimento ha caratteristiche diverse per durata, rendimento atteso e livello di rischio.
A differenza del risparmio, che punta soprattutto a conservare denaro disponibile, l’investimento comporta generalmente una maggiore esposizione all’incertezza: il valore può aumentare, ma anche diminuire.
Per questo è importante valutare sempre obiettivi, orizzonte temporale e rischio prima di investire.
Ipoteca
L’ipoteca è una garanzia reale collegata a un bene, spesso un immobile, che tutela chi concede un credito. Il bene resta di proprietà del debitore, ma in caso di mancato pagamento il creditore può far valere la garanzia secondo quanto previsto dalla legge.
IpotecaL’ipoteca è una garanzia reale collegata a un bene, generalmente un immobile, che tutela il creditore nel caso in cui il debitore non riesca a rispettare gli obblighi di pagamento.
È molto comune nei mutui: l’immobile acquistato viene dato in garanzia alla banca, pur restando di proprietà del debitore. Se il debito non viene rimborsato, il creditore può far valere l’ipoteca secondo le procedure previste dalla legge.
L’ipoteca non significa quindi che il bene passa subito al creditore: rappresenta piuttosto un diritto di garanzia che può essere utilizzato solo in determinate condizioni.
Liquidità
La liquidità è il denaro immediatamente disponibile e utilizzabile per effettuare pagamenti, spese o far fronte a necessità nel breve periodo. Ne fanno parte, ad esempio, il denaro contante e le somme disponibili sul conto corrente, perché possono essere utilizzati subito.
LiquiditàLa liquidità è il denaro immediatamente disponibile e utilizzabile per effettuare pagamenti, spese o far fronte a necessità nel breve periodo.
Ne fanno parte, ad esempio, il denaro contante e le somme disponibili sul conto corrente, perché possono essere utilizzati subito o quasi subito.
Non rientrano invece nella liquidità immobili, beni e investimenti: fanno parte del patrimonio di una persona, ma per trasformarli in denaro può essere necessario venderli, disinvestire o attendere tempi tecnici.
In parole semplici, la liquidità è la parte del proprio patrimonio che si può utilizzare subito.
Merito creditizio
Il merito creditizio è la valutazione che banche e intermediari fanno per capire quanto una persona o un’impresa può essere in grado di restituire un finanziamento, considerando elementi come entrate, debiti già presenti e regolarità nei pagamenti.
Merito creditizioIl merito creditizio indica quanto una persona o un’impresa è in grado di sostenere il rimborso di un finanziamento.
Quando qualcuno richiede un prestito o un altro tipo di credito, la banca o l’intermediario valuta alcune informazioni per capire se il rimborso sarà compatibile con la situazione economica del richiedente.
Possono essere considerati, ad esempio, il reddito, le spese e gli altri debiti già presenti, la regolarità con cui sono stati effettuati pagamenti in passato e la storia creditizia.
Questa valutazione serve a definire se concedere il finanziamento e, in caso positivo, quali condizioni applicare.
Ad esempio, se una persona ha già diversi finanziamenti attivi, chi concede il credito valuterà se una nuova rata potrebbe essere sostenibile rispetto alle sue entrate.
Microcredito
Il microcredito è un finanziamento di importo contenuto pensato per persone o piccole attività che possono avere difficoltà ad accedere al credito tradizionale. Può sostenere progetti lavorativi o imprenditoriali e prevede comunque restituzione, interessi e condizioni definite.
MicrocreditoIl microcredito è una forma di finanziamento di importo contenuto, pensata per persone o piccole attività che possono avere difficoltà ad accedere ai canali tradizionali del credito.
Può essere utilizzato, ad esempio, per avviare o sostenere un’attività lavorativa, affrontare alcune spese legate all’impresa o supportare percorsi di inclusione finanziaria. In molti casi è accompagnato anche da servizi di assistenza, orientamento o supporto alla gestione dell’attività.
Come ogni forma di credito, anche il microcredito prevede la restituzione della somma ricevuta secondo tempi e condizioni stabiliti, con eventuali interessi e costi.
Mutui subprime
I mutui subprime sono finanziamenti immobiliari concessi a persone considerate più rischiose nel rimborso del debito. Per questo possono prevedere tassi più alti e condizioni meno favorevoli rispetto ai mutui destinati a persone con una situazione finanziaria più stabile.
Mutui subprimeI mutui subprime sono mutui concessi a persone considerate più rischiose dal punto di vista del rimborso, ad esempio perché hanno avuto pagamenti irregolari, un reddito meno stabile o altre condizioni che rendono più incerta la restituzione del denaro.
Proprio perché chi concede il credito si assume un rischio maggiore, questi mutui possono prevedere tassi di interesse più alti e condizioni meno favorevoli rispetto ai mutui concessi a persone considerate più affidabili nel rimborso.
Il termine “subprime” indica quindi una categoria di credito associata a un rischio più elevato. Questa tipologia di mutuo è diventata particolarmente nota durante la crisi finanziaria del 2007-2008, quando l’elevato numero di mancati pagamenti contribuì alle difficoltà del sistema finanziario.
Mutuo
Il mutuo è un finanziamento di medio-lungo periodo, spesso destinato all’acquisto o alla ristrutturazione di un immobile. A differenza di un prestito, è legato a uno scopo specifico e può prevedere garanzie reali, come l’ipoteca, oltre a un piano di rimborso definito.
MutuoIl mutuo è un finanziamento di medio-lungo periodo con cui una banca o un altro soggetto autorizzato mette a disposizione una somma di denaro da restituire nel tempo, secondo un piano di rimborso stabilito.
Viene utilizzato soprattutto per acquistare, costruire o ristrutturare un immobile, anche se può servire anche per altri scopi. La restituzione avviene generalmente attraverso rate composte da una parte di capitale e una parte di interessi.
A differenza del prestito, che può essere richiesto anche per esigenze personali e senza essere necessariamente collegato a un bene preciso, il mutuo è spesso legato a uno scopo specifico e può prevedere una garanzia sull’immobile, come l’ipoteca.
Il termine finanziamento, invece, è più ampio e comprende diverse forme di credito, tra cui prestiti e mutui. Il mutuo è quindi una specifica tipologia di finanziamento, generalmente caratterizzata da importi più elevati e da tempi di restituzione più lunghi.
Obbligazione
Un’obbligazione è un investimento con cui una persona presta denaro a uno Stato, un ente o un’impresa per un certo periodo. In cambio può ricevere interessi e, alla scadenza, il rimborso della somma prestata, anche se il risultato non è mai privo di rischi.
ObbligazioneUn’obbligazione è un investimento attraverso cui una persona presta denaro a uno Stato, un ente o un’impresa per un certo periodo di tempo.
Chi acquista un’obbligazione mette quindi a disposizione una somma di denaro. In cambio, chi la riceve si impegna a restituire il capitale secondo le condizioni previste e, nella maggior parte dei casi, a riconoscere anche degli interessi.
Le obbligazioni possono essere diverse per durata, interessi riconosciuti e modalità di rimborso.
Anche se spesso vengono considerate meno rischiose rispetto ad altri investimenti, non sono prive di rischio: la possibilità di riavere il capitale e ricevere gli interessi dipende anche dalla capacità dello Stato, dell’ente o dell’impresa di rispettare gli impegni presi.
Pianificazione finanziaria
Significa, ad esempio, capire quanto denaro entra ogni mese, quali sono le spese da sostenere, quanto è possibile mettere da parte e quali obiettivi si vogliono raggiungere, come affrontare una spesa importante, costruire un fondo di emergenza o prepararsi a esigenze future.
Pianificazione finanziariaLa pianificazione finanziaria è il processo con cui si organizzano entrate, spese, risparmi e obiettivi economici, cercando di distribuire le proprie risorse nel tempo in modo consapevole.
Significa, ad esempio, capire quanto denaro entra ogni mese, quali sono le spese da sostenere, quanto è possibile mettere da parte e quali obiettivi si vogliono raggiungere, come affrontare una spesa importante, costruire un fondo di emergenza o prepararsi a esigenze future.
La pianificazione finanziaria aiuta quindi ad avere una visione più chiara della propria situazione economica e a prendere decisioni tenendo conto sia delle necessità presenti sia di quelle future.
Non significa prevedere tutto con precisione, ma darsi un’organizzazione e delle priorità, lasciando anche spazio agli imprevisti e agli eventuali cambiamenti.
Piano di rientro
Il piano di rientro è un accordo che permette di restituire un debito attraverso pagamenti distribuiti nel tempo. Importi, frequenza e scadenze vengono definiti per rendere il rimborso più gestibile e sostenibile rispetto al pagamento in un’unica soluzione.
Piano di rientroIl piano di rientro è un accordo che permette di restituire un debito poco alla volta, attraverso pagamenti distribuiti nel tempo.
Invece di pagare tutto in un’unica soluzione, debitore e creditore definiscono l’importo delle rate, la frequenza dei pagamenti e la durata del rimborso, così da organizzare il percorso in modo più graduale.
Rispettare le scadenze concordate permette di ridurre progressivamente l’importo ancora dovuto e di portare avanti correttamente il piano.
Se sei cliente KRUK, tramite e-KRUK puoi scegliere un piano di rientro personalizzato, adattando l’importo della rata e i termini di rimborso alle tue esigenze, tra le opzioni disponibili per la tua posizione.
Pignoramento dei beni
Il pignoramento è una procedura che può arrivare quando un debito resta insoluto e il recupero è già in una fase avanzata. Alcuni beni o somme del debitore possono essere vincolati per soddisfare il credito, secondo regole e limiti precisi previsti dalla legge.
Pignoramento dei beniIl pignoramento è una procedura che può arrivare quando un debito continua a non essere pagato e il recupero è già arrivato a una fase avanzata.
In determinate condizioni, alcuni beni o somme del debitore possono essere vincolati per permettere al creditore di recuperare quanto dovuto.
Può riguardare, ad esempio, denaro presente su un conto corrente, una parte dello stipendio o alcuni beni, ma non può essere fatto liberamente dal creditore: esistono regole, procedure e limiti precisi da rispettare.
Non è quindi la conseguenza immediata di una rata saltata, ma un passaggio che può arrivare dopo diversi tentativi di gestione del debito, come comunicazioni, solleciti, accordi di pagamento o altre procedure previste.
Posizione debitoria
La posizione debitoria è il quadro aggiornato di un debito: mostra quanto resta da pagare, le rate, le scadenze e gli eventuali accordi attivi. I clienti KRUK possono consultarla in modo semplice e veloce tramite e-KRUK e tenere sotto controllo i propri pagamenti.
Posizione debitoriaLa posizione debitoria è la fotografia aggiornata di un debito e di tutto ciò che riguarda la sua gestione.
Può includere, ad esempio, quanto resta da pagare, le rate già versate o ancora da saldare, le prossime scadenze ed eventuali accordi di pagamento attivi.
Conoscerla aiuta a capire subito a che punto si è con i pagamenti, cosa è già stato versato e quali sono i prossimi passi da seguire.
Se sei cliente KRUK, puoi consultare la tua posizione debitoria in modo facile e veloce tramite e-KRUK, verificando le informazioni relative alla tua pratica e ai pagamenti.
Prescrizione
La prescrizione indica il periodo entro cui un creditore può chiedere il pagamento di un debito. Se passa troppo tempo senza determinate azioni, il diritto può non essere più esercitabile. Tempi e regole cambiano in base al tipo di credito e alla situazione.
PrescrizioneLa prescrizione indica il periodo di tempo entro cui un creditore può far valere il proprio diritto a ricevere una somma dovuta.
In parole semplici, significa che anche un credito non può essere richiesto per sempre: la legge stabilisce dei tempi entro cui il creditore deve attivarsi per far valere il proprio diritto.
Attenzione però: non basta dire “sono passati tanti anni e quindi il debito è prescritto”. Alcune azioni, come una comunicazione formale o una richiesta di pagamento, possono interrompere la prescrizione e far ripartire il conteggio del tempo.
Facciamo un esempio: se una persona ha un debito e per molto tempo non riceve nessuna comunicazione o richiesta formale da parte del creditore, potrebbe verificarsi una situazione di prescrizione. Se invece nel frattempo il creditore invia una richiesta di pagamento secondo le modalità previste, il conteggio può ripartire.
Prestito
Il prestito è una specifica forma di finanziamento in cui viene concessa una somma di denaro da restituire nel tempo, di solito a rate. Può essere personale o finalizzato a una spesa, mentre “finanziamento” è un termine più ampio che comprende più soluzioni di credito.
PrestitoIl prestito è una specifica forma di finanziamento attraverso cui viene concessa una somma di denaro che deve essere restituita entro un periodo stabilito, generalmente attraverso rate.
Può essere personale, quando la somma viene concessa senza essere necessariamente collegata a un acquisto preciso, oppure finalizzato, quando serve a finanziare uno specifico bene o servizio.
Le rate comprendono la restituzione del capitale ricevuto e, quando previsti, interessi e altri costi indicati nel contratto.
La differenza rispetto al finanziamento sta quindi soprattutto nell’ampiezza del termine: “finanziamento” comprende diverse forme di credito, mentre il prestito ne rappresenta una tipologia specifica.
Profitto
Il profitto è ciò che resta a un’attività quando, dagli incassi ottenuti, vengono sottratti tutti i costi sostenuti per funzionare. Non coincide quindi con il totale delle vendite: indica il guadagno effettivo che rimane dopo aver coperto spese e costi.
ProfittoIl profitto è ciò che resta a un’attività quando gli incassi sono superiori ai costi sostenuti.
Per capirlo basta pensare alla differenza tra quanto entra e quanto viene speso per far funzionare l’attività. Si considerano quindi i soldi incassati dalla vendita di beni o servizi e si sottraggono i costi necessari per produrli, venderli o gestire l’impresa.
Il profitto non coincide con gli incassi: gli incassi indicano quanto denaro è entrato, mentre il profitto è quello che rimane dopo aver pagato tutte le spese.
Per farla semplice, se un’attività incassa 10.000 euro ma sostiene 8.000 euro di costi, il profitto è di 2.000 euro.
Il profitto può poi essere usato per fare nuovi investimenti, rafforzare l’attività o essere distribuito ai proprietari.
Quietanza liberatoria
La quietanza liberatoria è un documento che conferma che una somma dovuta è stata pagata e che, per quella posizione, non restano più importi da versare. Serve quindi come prova della chiusura del debito e può essere richiesta al creditore una volta conclusi i pagamenti.
Quietanza liberatoriaLa quietanza liberatoria è un documento che conferma che un debito è stato saldato secondo quanto previsto e che, per quella posizione, non restano più somme da pagare.
Viene generalmente rilasciata dal creditore al termine del percorso di pagamento e può essere utile per avere una prova scritta della chiusura della posizione debitoria.
Per esempio, se hai concluso un piano di rientro e hai versato tutte le rate previste, puoi richiedere una quietanza liberatoria che attesti che il debito è stato estinto.
In sintesi, la quietanza non serve quindi a chiudere il debito: serve a dimostrare che il debito è già stato chiuso
Rata
La rata è la somma che viene pagata a intervalli regolari per restituire un prestito o un finanziamento. Può comprendere una parte del capitale e una parte di interessi e il suo importo dipende dalla somma ricevuta, dalla durata, dal tasso e dalle condizioni previste.
RataLa rata è la somma di denaro che viene pagata periodicamente per restituire un finanziamento o un prestito, secondo le scadenze e le condizioni stabilite.
Ogni rata può comprendere una quota capitale, cioè la parte che serve a restituire la somma ricevuta, e una quota interessi, che rappresenta il costo del finanziamento. Quando previsti, possono aggiungersi anche altri costi.
L’importo della rata dipende da diversi elementi, tra cui la somma ricevuta, la durata del finanziamento, il tasso di interesse e le modalità di rimborso.
Per questo, una rata più bassa non significa sempre spendere meno in totale: può dipendere, ad esempio, dal fatto che il pagamento viene distribuito su un periodo più lungo.
Rating
Il rating è una valutazione che indica quanto una persona, un’impresa o un altro soggetto è considerato affidabile nel restituire un debito. Aiuta a capire il livello di rischio e può influire sulla possibilità di ottenere credito e sulle condizioni proposte.
RatingIl rating è una valutazione che indica quanto una persona, un’impresa o un soggetto che emette titoli è considerato affidabile dal punto di vista finanziario.
Serve a indicare quanto è alto o basso il rischio che un debito non venga restituito regolarmente o che non vengano rispettati gli impegni di pagamento presi. In generale, più il rischio è considerato elevato, più il rating può essere basso.
Il rating può essere elaborato da banche, società finanziarie o agenzie specializzate sulla base di diversi elementi, come la situazione economica, i debiti già presenti, la regolarità nei pagamenti e le entrate disponibili.
Può influire sulla possibilità di ottenere credito e sulle condizioni proposte, ad esempio sul tasso di interesse, sulla somma concessa o sulle eventuali garanzie richieste.
Recessione
La recessione è una fase in cui l’economia rallenta: si produce, si compra e si investe meno. Se dura a lungo può avere effetti sul lavoro, sui redditi e sulle spese delle famiglie. È una situazione seria, ma in genere meno grave e duratura di una depressione economica.
RecessioneLa recessione è una fase in cui l’economia rallenta e famiglie e imprese tendono a spendere e investire meno.
Può succedere per diversi motivi: ad esempio perché aumentano i costi, cala la fiducia oppure le persone rimandano acquisti e le aziende riducono gli investimenti.
Quando questa situazione dura nel tempo può avere effetti anche su posti di lavoro, redditi e possibilità di spesa, rendendo più difficile la situazione economica di famiglie e imprese.
La recessione è generalmente meno profonda e meno lunga di una depressione economica, anche se può comunque avere conseguenze importanti.
Recupero stragiudiziale del debito
Il recupero stragiudiziale del debito può iniziare quando un pagamento resta irregolare nel tempo, ad esempio dopo inadempimenti ripetuti o una situazione di insolvenza. Serve a cercare una soluzione tra creditore e debitore senza ricorrere subito a un giudice.
Recupero stragiudiziale del debitoIl recupero stragiudiziale del debito entra in gioco quando un debito non viene gestito secondo le scadenze previste e la situazione si prolunga nel tempo.
Può succedere, ad esempio, in presenza di pagamenti mancati o ripetutamente in ritardo, oppure quando il debitore non riesce più a far fronte con regolarità ai propri impegni economici.
In questa fase, il creditore o una società incaricata può contattare il debitore per cercare di trovare una soluzione senza avviare subito una procedura giudiziaria. Possono essere valutati, ad esempio, accordi, piani di rientro o altre modalità per regolarizzare la posizione.
Non si tratta quindi del primo passaggio nella gestione di un debito, ma di una fase che può arrivare quando una situazione di inadempimento o insolvenza non viene risolta.
Reddito
Può derivare, ad esempio, da stipendio, pensione, attività professionale, rendite o altre fonti di guadagno. Il reddito può essere più o meno regolare e rappresenta la base da cui partire per organizzare le proprie spese, il risparmio e, più in generale, la gestione del denaro.
RedditoIl reddito è l’insieme delle somme di denaro che una persona riceve in un determinato periodo di tempo.
Può derivare, ad esempio, da stipendio, pensione, attività professionale, rendite o altre fonti di guadagno. Il reddito può essere più o meno regolare e rappresenta la base da cui partire per organizzare le proprie spese, il risparmio e, più in generale, la gestione del denaro.
Conoscere il proprio reddito aiuta a capire quali risorse economiche si hanno effettivamente a disposizione e a costruire un budget coerente con le proprie possibilità.
Rendita
La rendita è un’entrata che deriva dal possesso di un bene, di un capitale o da un investimento, senza essere collegata direttamente a un’attività lavorativa. Può provenire, ad esempio, da un immobile dato in affitto, da titoli finanziari o da altre attività.
RenditaLa rendita è un’entrata economica che deriva dal possesso di un bene, di un capitale o da un investimento, senza essere necessariamente collegata a un’attività lavorativa svolta direttamente.
Può provenire, ad esempio, da un immobile dato in affitto, da alcuni strumenti finanziari o da altre attività capaci di generare entrate nel tempo.
La rendita può essere periodica o occasionale e il suo importo può essere fisso oppure variare in base alle caratteristiche del bene o dell’investimento da cui deriva.
Risparmio
Il risparmio è la parte del reddito che non viene utilizzata per le spese e i consumi e che viene quindi accantonata per il futuro. Può servire, ad esempio, per raggiungere un obiettivo, sostenere un acquisto importante o creare una maggiore sicurezza economica nel tempo.
RisparmioIl risparmio è la parte del reddito che non viene utilizzata per le spese e i consumi e che viene quindi accantonata per il futuro.
Può servire, ad esempio, per raggiungere un obiettivo, sostenere un acquisto importante o creare una maggiore sicurezza economica nel tempo. Anche piccole somme, se messe da parte con regolarità, possono contribuire a costruire una riserva utile.
Risparmiare non significa semplicemente “spendere meno”, ma gestire in modo consapevole le proprie entrate, decidendo quale parte destinare alle necessità presenti e quale conservare per quelle future.
Saldo
Quando si parla di saldo, è utile distinguere tra saldo contabile e saldo disponibile. Il saldo contabile tiene conto di tutte le operazioni già registrate sul conto, mentre il saldo disponibile indica la somma che può essere effettivamente utilizzata in quel momento.
SaldoIl saldo indica la somma di denaro presente su un conto in un determinato momento.
Quando si parla di saldo, è utile distinguere tra saldo contabile e saldo disponibile. Il saldo contabile tiene conto di tutte le operazioni già registrate sul conto, mentre il saldo disponibile indica la somma che può essere effettivamente utilizzata in quel momento.
I due valori possono quindi essere diversi, ad esempio quando ci sono pagamenti, bonifici o altre operazioni ancora in fase di contabilizzazione.
Conoscere il saldo disponibile è particolarmente importante perché permette di capire quanto denaro si può realmente spendere o utilizzare, evitando di basarsi solo sull’importo visualizzato come saldo contabile.
Saldo / Estinzione del debito
Saldo ed estinzione del debito indicano la chiusura completa di una posizione debitoria. Significa che l’impegno verso il creditore è stato concluso e che, per quella posizione, non restano più somme dovute né obblighi economici ancora aperti da gestire.
Saldo / Estinzione del debitoSaldo ed estinzione del debito indicano il momento in cui una posizione debitoria viene chiusa perché tutto l’importo dovuto è stato pagato.
Il pagamento può avvenire in un’unica soluzione oppure attraverso più rate. Non conta quindi il numero di versamenti, ma il fatto che, alla fine del percorso, non restino più somme da pagare.
Per esempio, se un debito viene rimborsato attraverso un piano di rientro, la posizione si considera estinta quando è stata pagata anche l’ultima rata prevista.
È diverso da un pagamento parziale: versare solo una parte dell’importo non chiude automaticamente il debito, a meno che non ci sia un accordo specifico con il creditore.
Saldo e Stralcio
Il saldo e stralcio è un accordo con cui creditore e debitore definiscono la chiusura di un debito attraverso il pagamento di una somma concordata, che può essere inferiore a quella inizialmente dovuta. Se l’accordo viene rispettato, la posizione viene chiusa.
Saldo e StralcioIl saldo e stralcio è un accordo tra creditore e debitore che permette di chiudere una posizione debitoria pagando una somma concordata, che può essere inferiore all’importo inizialmente dovuto.
Non è però una soluzione automatica: deve essere proposta, valutata e accettata dal creditore, che decide se le condizioni sono adeguate alla situazione.
Per esempio, se resta un debito di un certo importo, debitore e creditore possono concordare una somma diversa per chiudere definitivamente quella posizione. Una volta rispettati i termini dell’accordo, il debito viene considerato definito secondo quanto stabilito.
È importante non confonderlo con un semplice pagamento parziale: nel saldo e stralcio c’è un accordo preciso che stabilisce quale somma permette di chiudere il debito.
Sostenibilità del debito
La sostenibilità del debito indica quanto un debito è compatibile con le proprie entrate e spese. Un debito è più sostenibile quando le rate possono essere affrontate con regolarità, senza mettere in difficoltà il budget o compromettere le spese essenziali.
Sostenibilità del debitoLa sostenibilità del debito indica quanto un debito è gestibile rispetto alle risorse economiche che si hanno a disposizione.
In pratica, significa capire se rate e scadenze possono essere affrontate con regolarità, tenendo conto delle entrate, delle spese fisse, degli altri impegni economici e di eventuali imprevisti.
Per esempio, una rata può sembrare sostenibile da sola, ma diventare più difficile da gestire se si somma ad altri finanziamenti o a spese già molto alte.
La sostenibilità del debito non dipende quindi solo dall’importo da restituire, ma dall’equilibrio complessivo del proprio budget.
Spese fisse
Le spese fisse sono quelle uscite che si ripetono con regolarità e che, nella maggior parte dei casi, possono essere previste in anticipo. Rientrano in questa categoria, ad esempio, l’affitto o la rata del mutuo, gli abbonamenti, le assicurazioni o altri pagamenti ricorrenti.
Spese fisseLe spese fisse sono quelle uscite che si ripetono con regolarità e che, nella maggior parte dei casi, possono essere previste in anticipo.
Rientrano in questa categoria, ad esempio, l’affitto o la rata del mutuo, gli abbonamenti, le assicurazioni o altri pagamenti ricorrenti. Il loro importo può restare uguale nel tempo oppure variare solo in misura limitata, ma la caratteristica principale è che si presentano con una certa continuità.
Conoscere le proprie spese fisse è importante perché permette di capire quanta parte delle entrate è già impegnata ogni mese e quanto denaro resta disponibile per le altre spese, per il risparmio o per eventuali imprevisti.
Spese variabili
A differenza delle spese fisse, sono generalmente meno prevedibili e più flessibili. Per questo tenerle sotto controllo può aiutare a capire dove si concentra una parte importante delle proprie uscite e dove, se necessario, è possibile intervenire più facilmente.
Spese variabiliLe spese variabili sono quelle uscite che possono cambiare da un periodo all’altro, sia per importo sia per frequenza.
Rientrano in questa categoria, ad esempio, la spesa alimentare, i trasporti, il tempo libero, l’abbigliamento o alcune utenze, il cui costo può aumentare o diminuire in base alle abitudini, alle necessità e al periodo dell’anno.
A differenza delle spese fisse, sono generalmente meno prevedibili e più flessibili. Per questo tenerle sotto controllo può aiutare a capire dove si concentra una parte importante delle proprie uscite e dove, se necessario, è possibile intervenire più facilmente.
Storia creditizia
La storia creditizia racconta come una persona ha gestito nel tempo prestiti, finanziamenti e altri rapporti di credito. Tiene conto, ad esempio, della regolarità dei pagamenti e può essere consultata dagli intermediari quando valutano una nuova richiesta di credito.
Storia creditiziaLa storia creditizia è l’insieme delle informazioni che raccontano come una persona ha gestito nel tempo i propri rapporti di credito.
Può comprendere, ad esempio, prestiti richiesti, finanziamenti in corso o conclusi e soprattutto la regolarità con cui sono stati rispettati i pagamenti e le scadenze.
Queste informazioni possono essere consultate da banche e intermediari quando devono valutare una nuova richiesta di credito, perché aiutano a capire come sono stati gestiti gli impegni economici precedenti.
Avere una storia creditizia non significa quindi avere avuto problemi: può contenere anche informazioni positive, come finanziamenti rimborsati regolarmente e senza ritardi.
TAEG - Tasso annuo effettivo globale
Il TAEG indica il costo complessivo di un finanziamento espresso su base annua. A differenza del TAN, considera non solo gli interessi ma anche altri costi previsti dal contratto. È utile per confrontare diverse offerte di credito e capire quale può essere più conveniente.
TAEG - Tasso annuo effettivo globaleIl TAEG, o Tasso Annuo Effettivo Globale, indica quanto costa complessivamente un finanziamento ogni anno, espresso in percentuale.
A differenza del TAN, che considera solo gli interessi applicati al denaro ricevuto, il TAEG include anche altri costi collegati al finanziamento, come alcune spese e commissioni previste dal contratto.
Se stai valutando due prestiti con lo stesso importo e la stessa durata, il TAN può aiutarti a confrontare gli interessi, ma il TAEG ti permette di capire quale potrebbe essere il costo complessivo considerando anche le altre spese.
Per questo il TAEG è uno strumento utile quando si confrontano diverse proposte di finanziamento: aiuta ad avere una visione più completa del costo del credito.
TAN - Tasso annuale nominale
Il TAN – Tasso Annuale Nominale – indica la percentuale di interessi che si paga ogni anno sul denaro ricevuto in prestito. È utile per capire il costo degli interessi, ma da solo non mostra tutte le spese di un finanziamento: per questo va considerato insieme al TAEG.
TAN - Tasso annuale nominaleIl TAN, o Tasso Annuo Nominale, indica la percentuale di interessi che viene applicata ogni anno alla somma ricevuta in prestito.
In pratica, serve a capire quanto si paga di interessi sul capitale finanziato, cioè sulla somma iniziale ricevuta da una banca o da un altro intermediario.
Il TAN, però, non comprende tutti i costi che possono essere collegati a un finanziamento, come alcune commissioni o spese aggiuntive. Per questo, da solo, non permette di conoscere il costo totale del credito.
Per avere una visione più completa bisogna guardare anche il TAEG, che include invece tutti i costi previsti dal finanziamento.
Titolo esecutivo
Il titolo esecutivo è un documento che permette al creditore di avviare, in determinate situazioni, procedure per recuperare un debito non pagato. Può essere, ad esempio, una sentenza o un altro atto previsto dalla legge e può precedere il pignoramento.
Titolo esecutivoIl titolo esecutivo è un documento che permette al creditore di passare dalla richiesta di pagamento a una fase successiva di recupero del debito.
In pratica, non è un semplice sollecito: indica che esiste una base che consente, se necessario e rispettando tutti i passaggi previsti, di procedere con azioni più incisive per recuperare quanto dovuto.
Può essere, ad esempio, una sentenza, un decreto ingiuntivo o altri documenti riconosciuti dalla legge.
Per esempio, se un debito non viene pagato e il creditore ha ottenuto un titolo esecutivo, può utilizzarlo per procedere con ulteriori azioni di recupero, come il pignoramento. Questo però non avviene automaticamente: sono previsti altri passaggi e condizioni da rispettare.
Ufficiale giudiziario
L’ufficiale giudiziario è una figura che interviene in alcune fasi avanzate del recupero di un debito, ad esempio per notificare atti o svolgere un pignoramento. Non è chi contatta normalmente il debitore, ma opera nell’ambito di procedure previste dalla legge.
Ufficiale giudiziarioL’ufficiale giudiziario è una figura che interviene in alcune procedure previste dalla legge per notificare documenti o svolgere determinate attività.
Nel caso di un debito non pagato, può entrare in gioco quando la situazione è già arrivata a una fase avanzata e sono stati avviati specifici passaggi. Può occuparsi, ad esempio, della consegna di alcuni atti o dell’esecuzione di un pignoramento.
Non è quindi la persona che chiama o contatta normalmente chi ha un debito per chiedere un pagamento: il suo intervento avviene solo quando è già stata avviata una procedura specifica.
Unica soluzione
Pagare in unica soluzione significa versare tutto l’importo dovuto in un solo pagamento, senza suddividerlo in rate. È un’alternativa al piano rateizzato e permette di chiudere la posizione debitoria con un unico versamento, secondo le condizioni concordate.
Unica soluzionePagare in unica soluzione significa versare tutto l’importo dovuto in una sola volta, senza dividerlo in più rate.
È una modalità che può essere scelta quando si preferisce chiudere il debito con un solo pagamento, invece di distribuirlo nel tempo attraverso un piano di rientro.
Per esempio, se restano da pagare 1.000 euro e si dispone della somma necessaria, è possibile versare l’intero importo previsto in un’unica volta, secondo le condizioni concordate con il creditore.
Una volta completato il pagamento dovuto, la posizione debitoria può essere chiusa.
UNIREC
UNIREC è l’associazione che rappresenta molte imprese italiane che lavorano nella gestione e tutela del credito. Promuove un approccio professionale e trasparente al settore, attraverso regole di comportamento, formazione e attenzione al rapporto tra aziende e consumatori.
UNIRECUNIREC è l’Unione Nazionale Imprese a Tutela del Credito, l’associazione che riunisce molte aziende che operano nel settore della gestione e del recupero crediti.
Il suo obiettivo è contribuire a rendere il settore più trasparente, professionale e attento alle persone, promuovendo regole di comportamento, formazione degli operatori e buone pratiche nel rapporto tra imprese e consumatori.
Le aziende associate possono occuparsi di diverse attività legate al credito, come la gestione delle posizioni debitorie, il recupero dei crediti e, in alcuni casi, l’acquisto di crediti.
Anche KRUK Italia aderisce a UNIREC: questa adesione si inserisce nel percorso dell’azienda per operare nel settore della gestione del credito secondo principi di professionalità, correttezza e attenzione verso i clienti.
Smart Planner
Organizza il tuo budget e tieni sotto controllo le tue spese.
PLANNER DEL BUDGET MENSILE
Calcola come gestire il tuo budget con la regola del 50/30/20
-
 50% Necessità
Affitto/mutuo, bollette, cibo, trasporti, spese mediche
-
 30% Desideri
Svago, vacanze e viaggi, hobbies, abbonamenti, spese non essenziali
-
 20% Risparmio
Fondo di emergenza, investimenti e rimborso dei debiti

planner del budget mensile
Organizza le tue entrate e uscite e costruisci un budget su misura per te.
Scarica qui
tracker delle spese
Un modo pratico per monitorare le spese e avere sempre sotto controllo il budget.
Scarica qui
guida al debito
Una guida per comprendere il debito e orientarsi tra le possibili soluzioni.
Scarica qui
strumento calcolo delle spese personali
Compri spesso dolci, quotidiani o sigarette? Scopri quanto spendi per questo genere di cose e come limitare...
VAI AL TOOL
Guida alla gestione delle spese quando si ha un debito
Avere un debito significa inserire questo impegno all'interno della propria pianificazione finanziaria. In questo articolo vediamo come affrontare la gestione delle spese grazie alla creazione di un budget mensile, come distinguere le diverse uscite, gestire lo stipendio e costruire, quando possibile, un fondo di emergenza. Un approccio pratico per avere una visione più chiara delle proprie finanze e affrontare anche la gestione del debito con maggiore consapevolezza.
Guida alla lettura della lettera
Hai ricevuto una lettera di recupero crediti da KRUK e non sai bene cosa significa o da dove partire? In questa guida vediamo il motivo per cui hai ricevuto la comunicazione, perché è importante non ignorarla e come leggere le informazioni essenziali che la lettera contiene, dall’origine all’importo del debito, fino agli strumenti che KRUK mette a disposizione dei propri Clienti per conoscere la propria posizione e gestirla.

Per vedere il video accetta i cookie di marketing.
KRUK Giornata Senza Debiti - Alberto Rigo
Cosa fare quando si ha un debito?
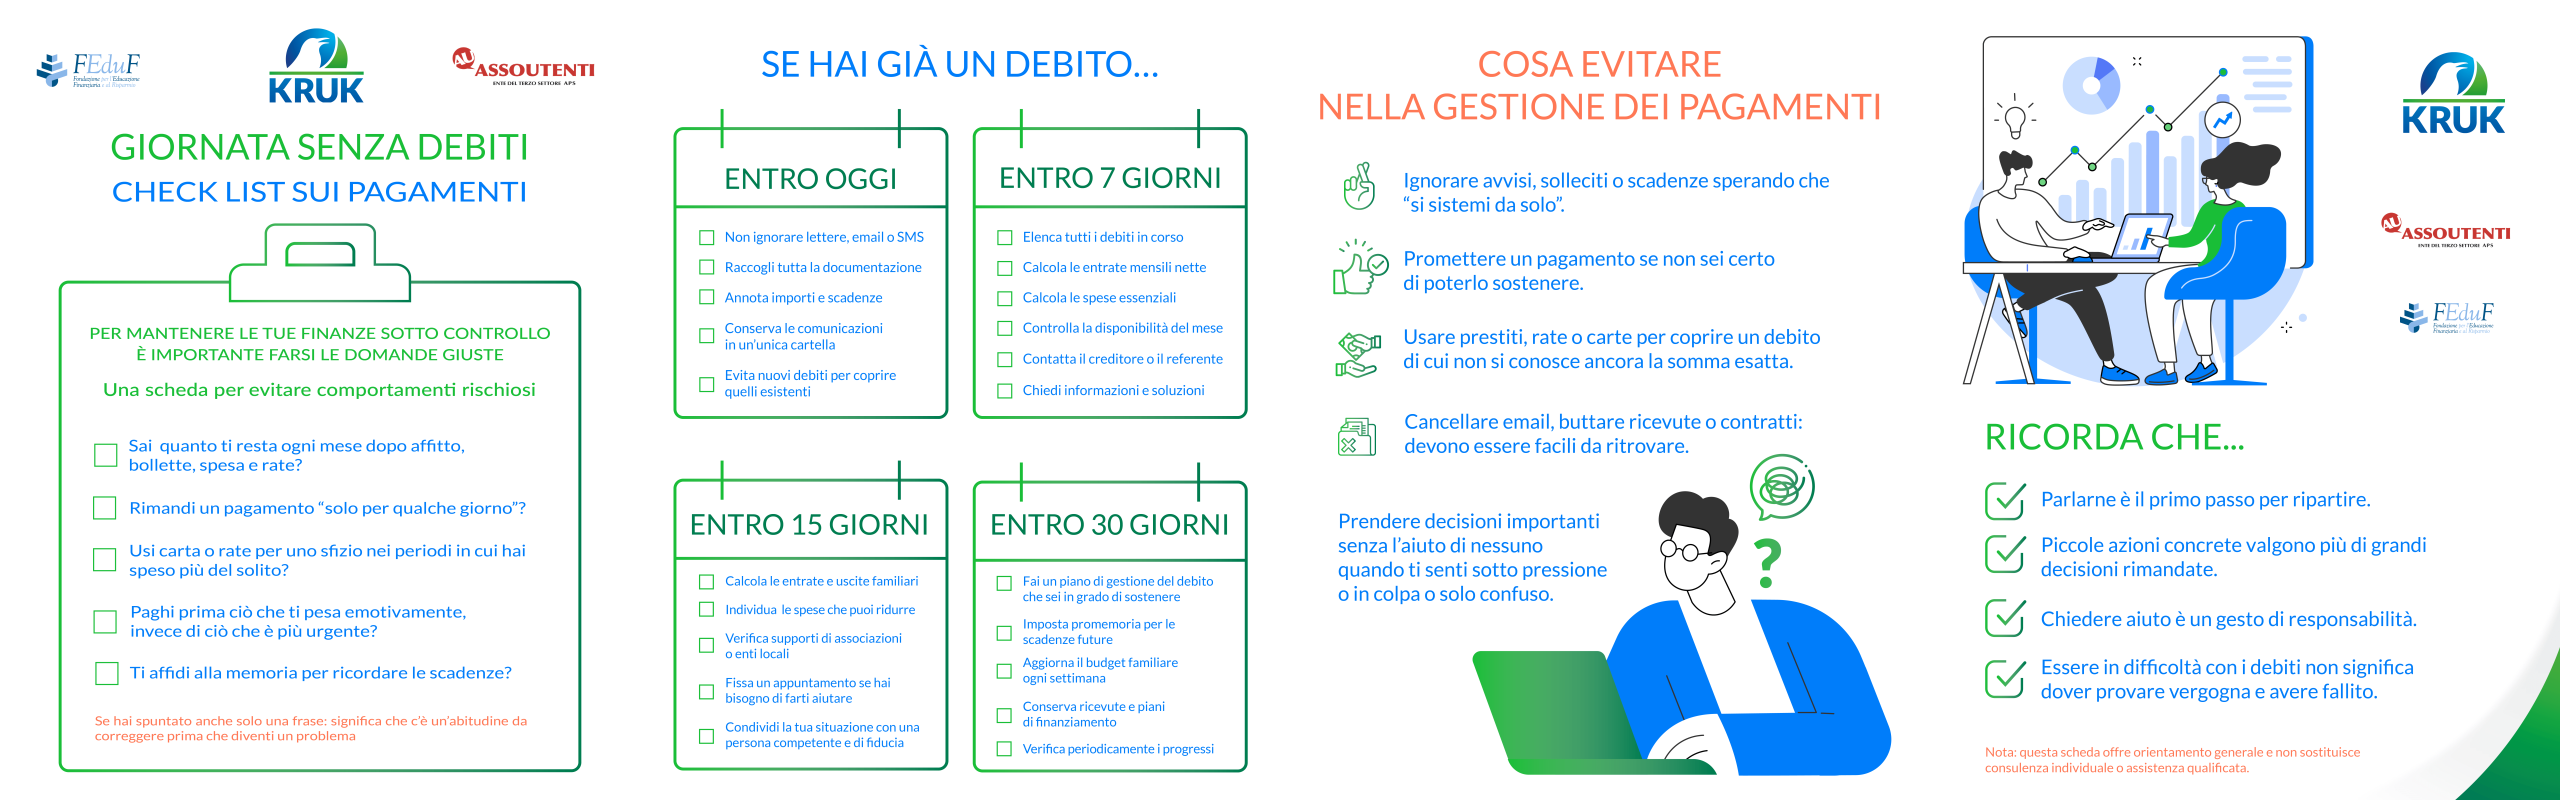
L'Osservatorio del Debito
Gli italiani e il debito, in numeri Dati IPSOS, ricerca KRUK
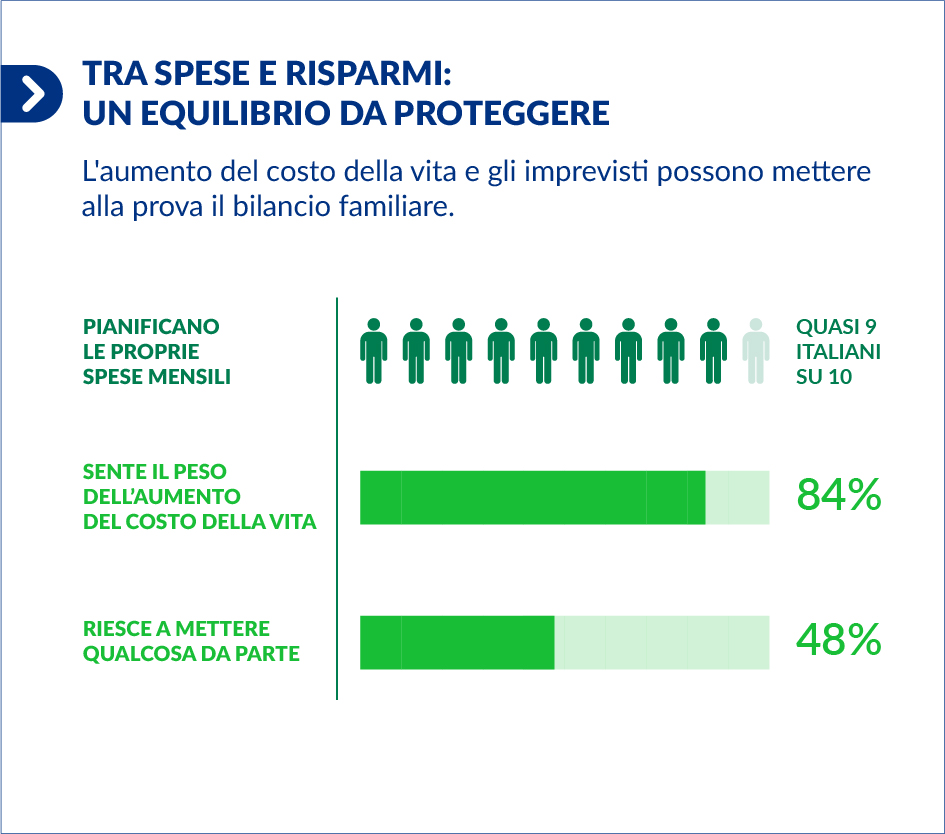
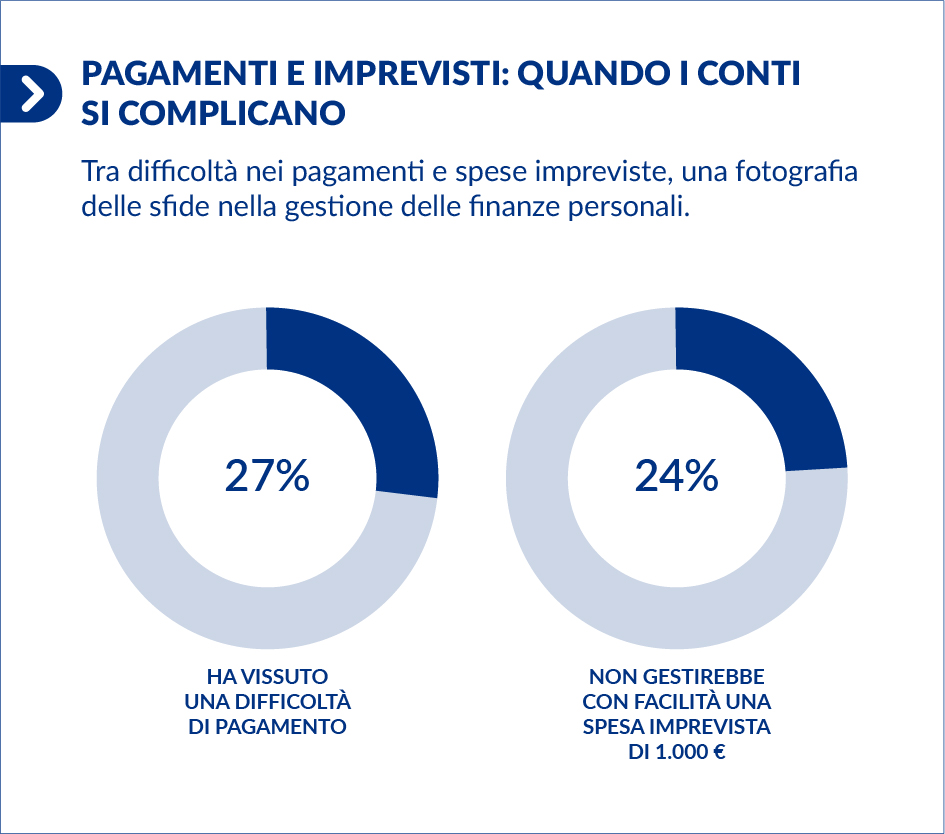
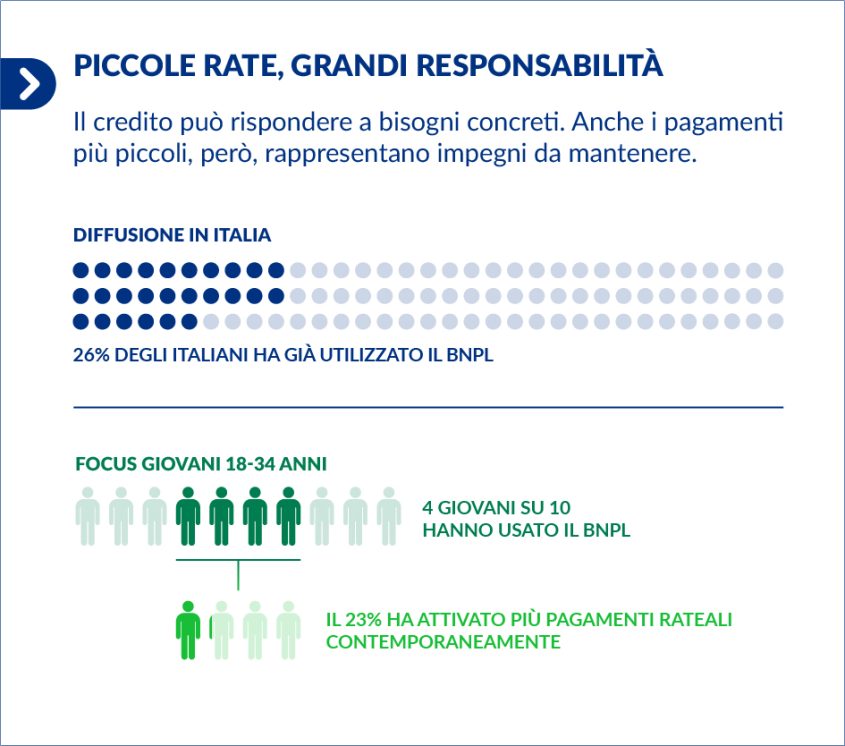
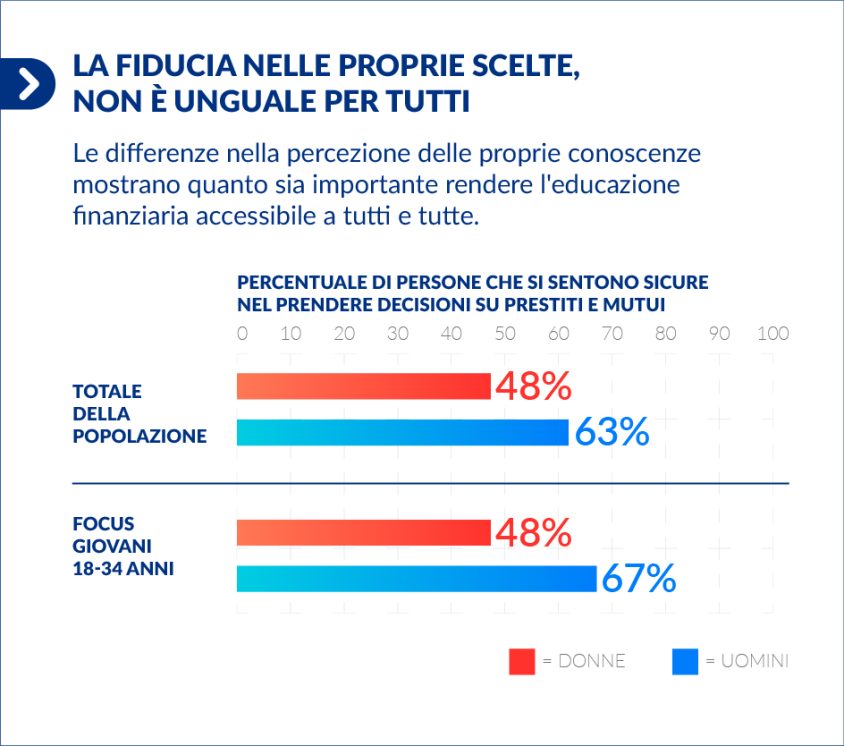
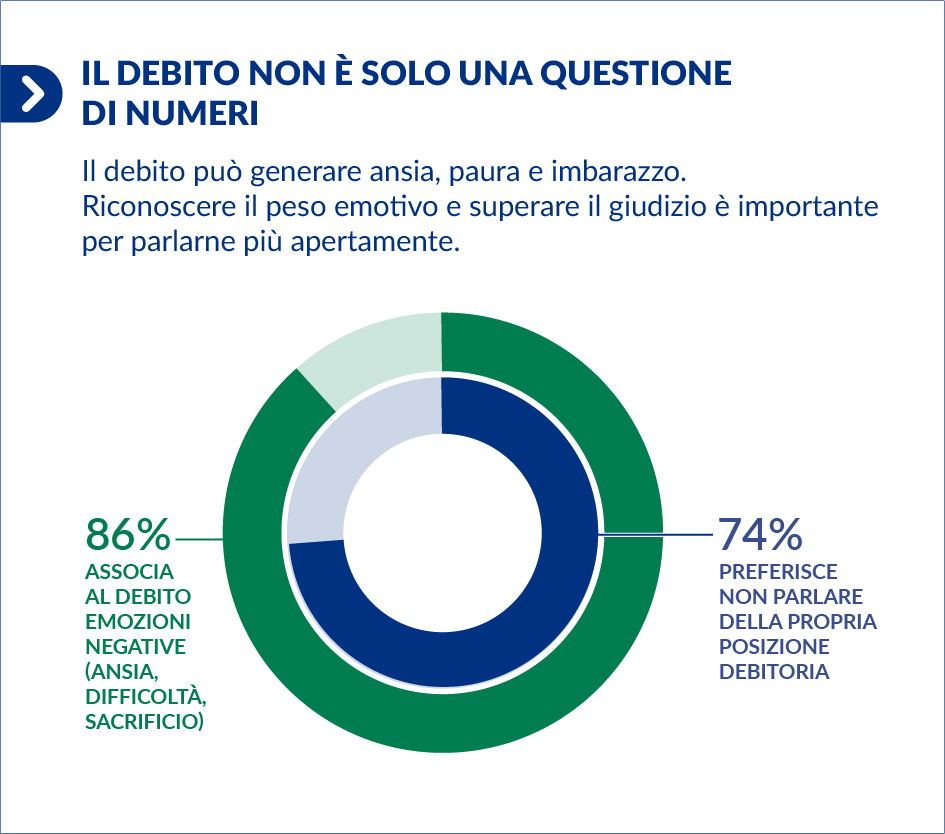
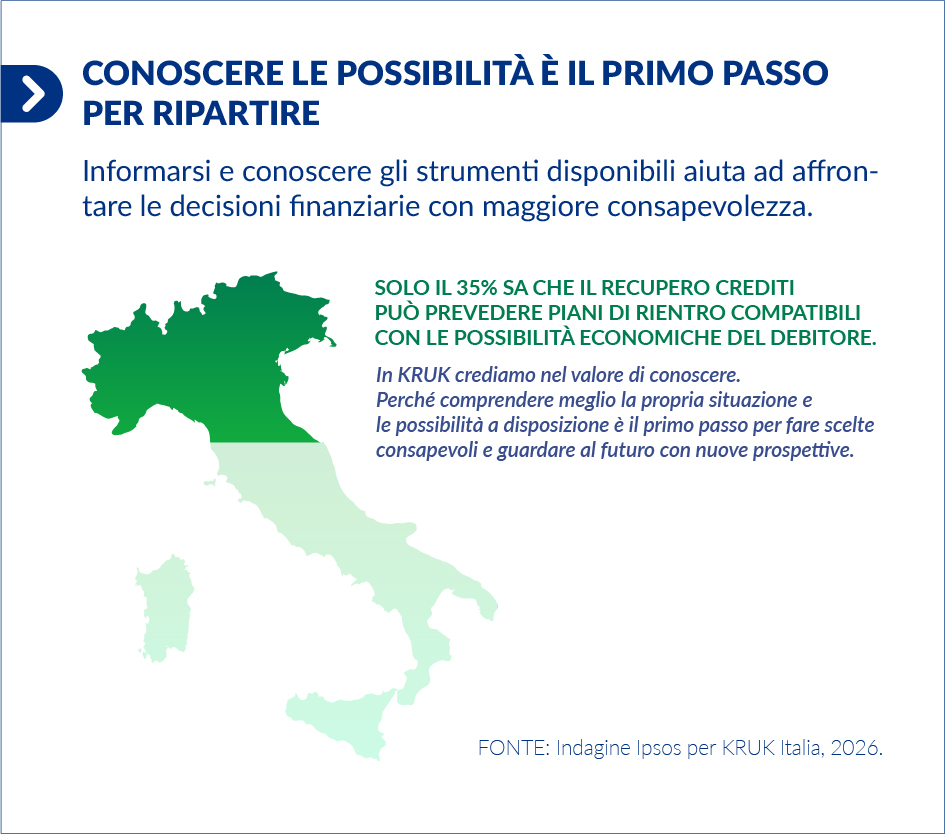
Parlare di credito significa parlare della vita di tutti i giorni
Spese quotidiane, bollette, acquisti necessari: in un contesto segnato dall’aumento del costo della vita, il credito è diventato per molti italiani uno strumento per gestire anche le esigenze di ogni giorno.

Per vedere il video accetta i cookie di marketing.
3 errori che non ti fanno uscire dal debito
Alcuni comportamenti possono complicare la gestione della situazione. Scopri quali sono e da dove puoi iniziare per affrontarli.

Per vedere il video accetta i cookie di marketing.
Quanto ti sta costando il debito?
Uno strumento per riflettere sul peso delle spese legate al debito e capire quali aspetti del budget osservare con attenzione.